
In unseren vorherigen Artikeln haben wir den Kreditvergabeprozess im Finanzwesen und die auf Eignungskriterien ausgerichteten Abläufe vorgestellt. Nun befassen wir uns mit den Scoring-Prozessen.
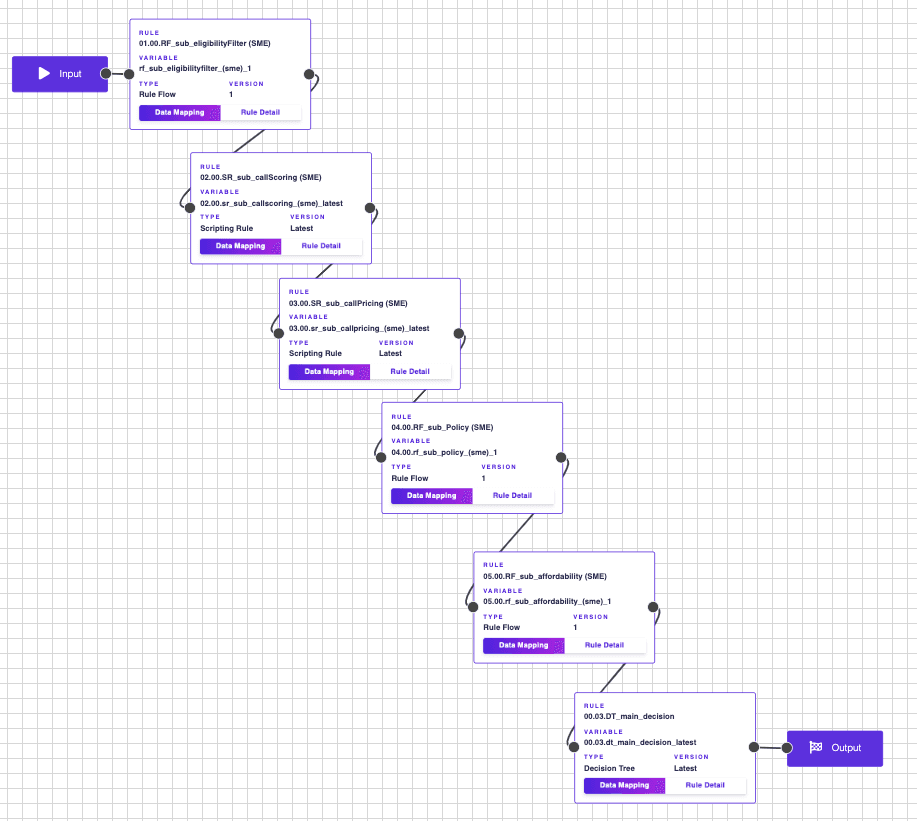
Kreditentscheidungsprozess von der Eignungsprüfung über Scoring und Risikoklassifizierung bis zur Preisgestaltung.
Datenanreicherung und Orchestrierung
Nach Anwendung der ersten Eignungsfilter durchlaufen Anträge üblicherweise eine Datenanreicherung. Dabei werden Daten von Kreditauskunfteien abgerufen, um ein vollständiges Bild der Kreditposition des Kunden und seines bisherigen Verhaltens bei verschiedenen Kreditgebern zu erhalten.
Die Datenanfrage erfolgt normalerweise durch das Orchestrierungssystem. Es startet den Prozess, erhält zunächst die Eignungsbewertung von DecisionRules und steuert den API-Aufruf zum Abruf von Daten einer oder mehrerer Auskunfteien. Nach der Anreicherung ruft es DecisionRules zur vollständigen Fallbewertung auf.
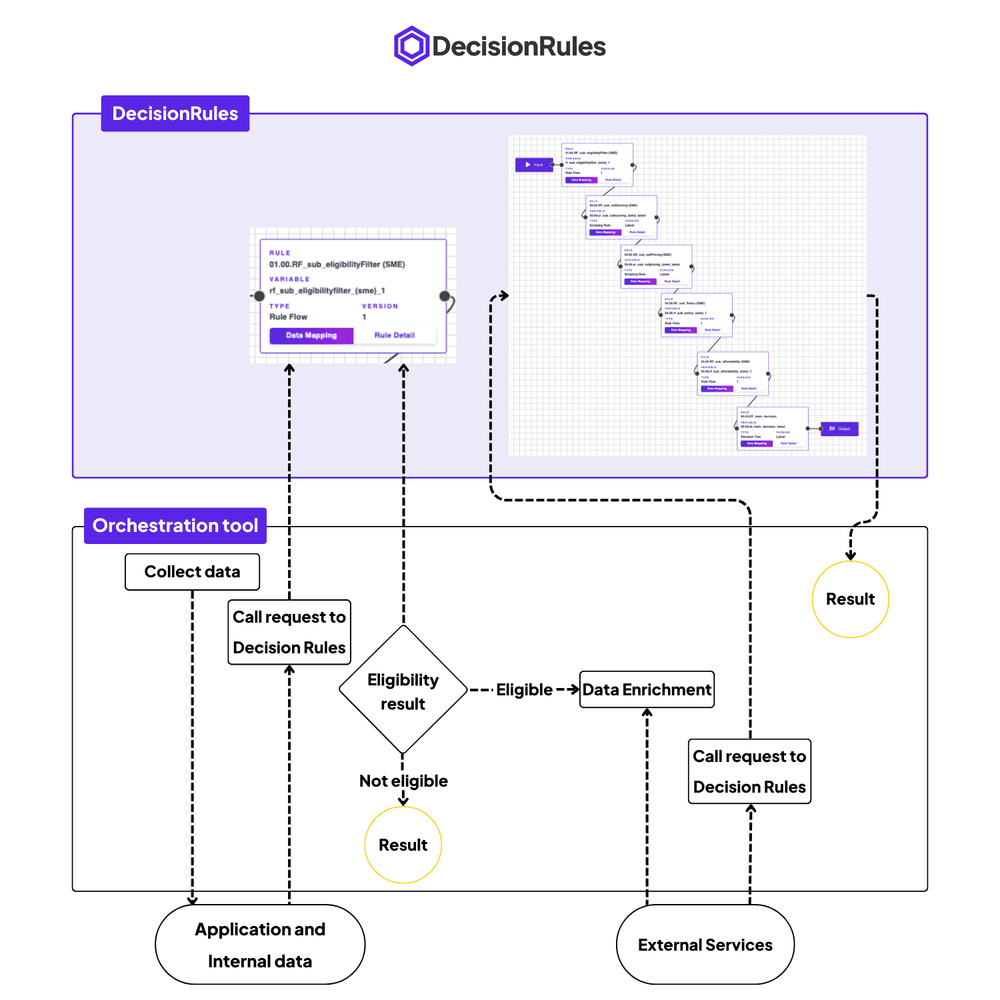
Orchestrierung von Eignungsprüfung, Abruf von Auskunfteidaten und vollständiger Fallbewertung.
DecisionRules kann eine externe API per REST API aufrufen, um Daten aus externen Quellen anzureichern. Diese werden genutzt, wenn kein Orchestrierungssystem verfügbar ist; eine Einrichtung mit Orchestrierungssystem ist jedoch stets vorzuziehen. Die Aufrufe aus DecisionRules sind auf synchrone REST-API-Aufrufe mit Bearer-Token beschränkt.
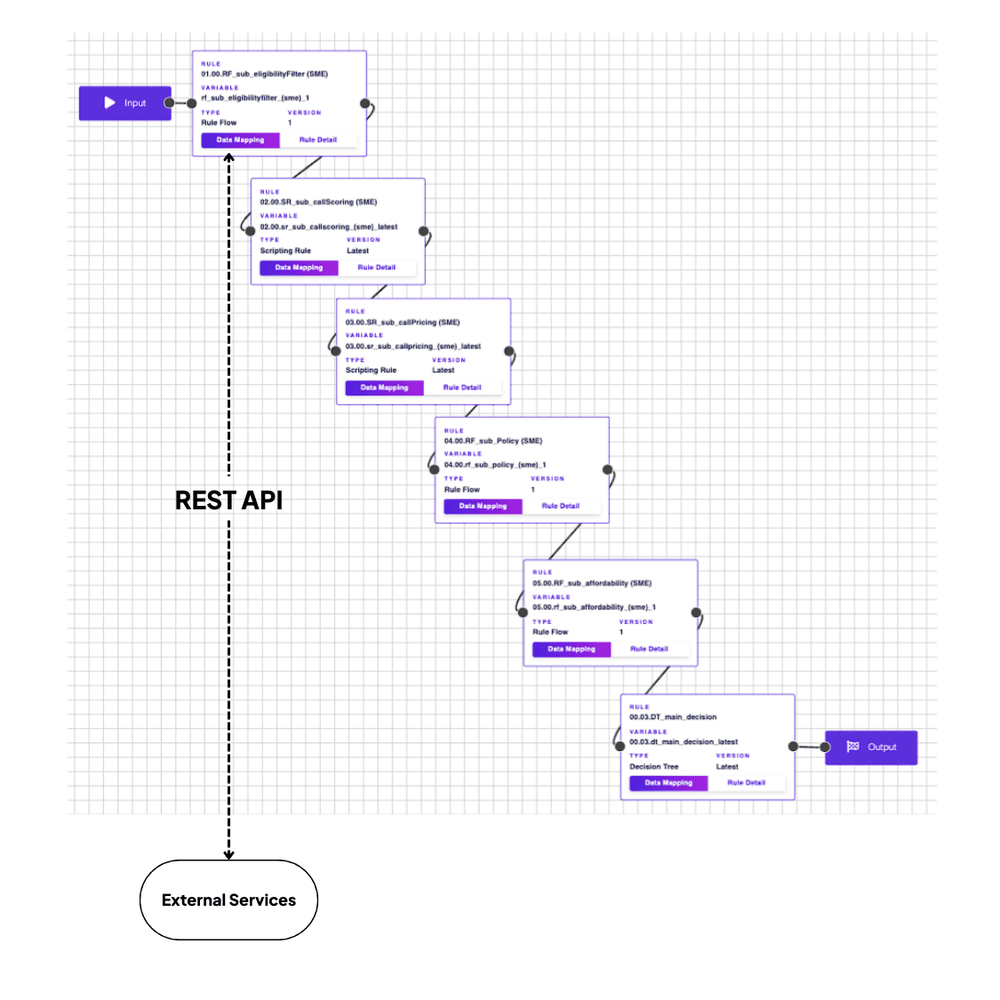
Entscheidungsablauf zur Bestimmung, wann angereicherte externe Daten verwendet werden.
Diese Einrichtung optimiert Kosten und Berechnungszeit. DecisionRules spielt zudem eine Schlüsselrolle bei der Entscheidung, ob die erweiterten kostenpflichtigen Daten verwendet werden.
Scoring-Modell als Prozessteil oder eigenständige Komponente
Die Daten der Auskunftei lassen sich über einfache Regeln oder Regelketten mit internen und Antragsdaten kombinieren, um den Kredit-Score des Kreditgebers zu berechnen. DecisionRules kann diese Berechnung verwalten.
Das Scoring-Modul kann als vollständig eigenständiger Dienst betrieben und in einem separaten DecisionRules Space mit getrennten Benutzerrollen verwaltet werden.
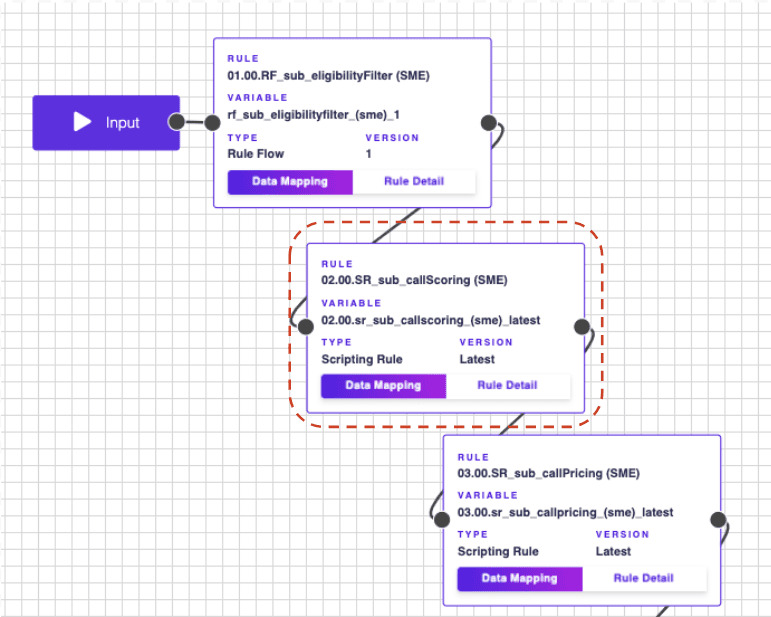
Score-Berechnung als wiederverwendbare Komponente im Kreditentscheidungsprozess.
DecisionRules kann den Score mit einer Decision Table berechnen, etwa bei einem linearen Modell, oder komplexere Modelle über Regelketten, in JavaScript programmierte Scripting Rules beziehungsweise in Zusammenarbeit mit Python über das SDK verarbeiten.
Das Beispiel zeigt zur besseren Übersicht eine einfache Implementierung mit der Score-Berechnung innerhalb eines Rule Flow. Diese flexible Option erleichtert Aktualisierungen nach einer Neukalibrierung: Ein Business Analyst kann Berechnungen und Koeffizienten schnell, nachvollziehbar und in einer kontrollierten Umgebung anpassen.
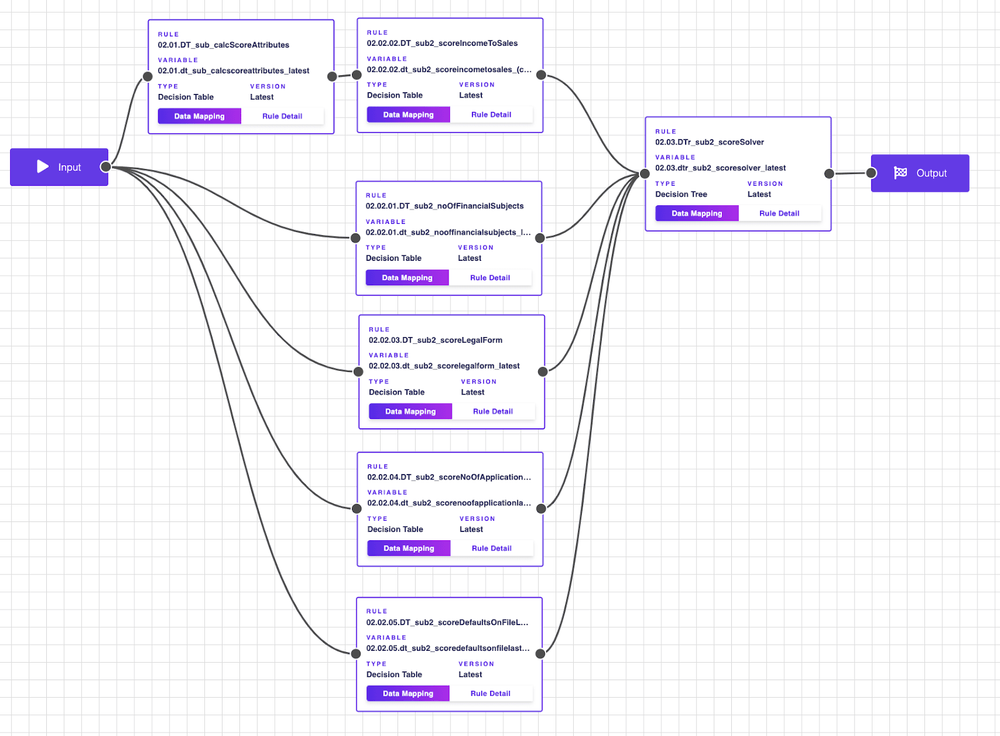
Score-Berechnung in einem Decision Flow.
Zunächst wird die Berechnung der Attribute in der Entscheidungstabelle oder im Entscheidungsbaum definiert, beispielsweise das Verhältnis von Einkommen zu Umsatz bei Selbstständigen.
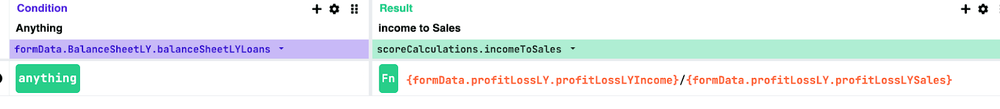
Attributberechnung in einer Entscheidungstabelle oder einem Entscheidungsbaum.
Durch Versionierung oder Verkettung verschiedener Regeln können wir A/B-Tests für neue Scoring-Modelle, Koeffizienten oder Modellvarianten ermöglichen, die alle gleichzeitig verfügbar sind.
Die Score-Zuweisung lässt sich für jedes Attribut einfach in einer einzigen Entscheidungstabelle definieren.
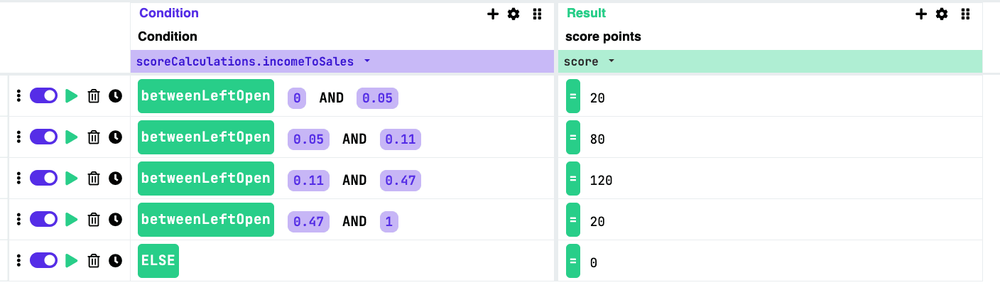
Score-Zuweisung mit einer Entscheidungstabelle.
Die Auswahl der Attribute und des endgültigen Modells kann im Entscheidungsbaum definiert werden.
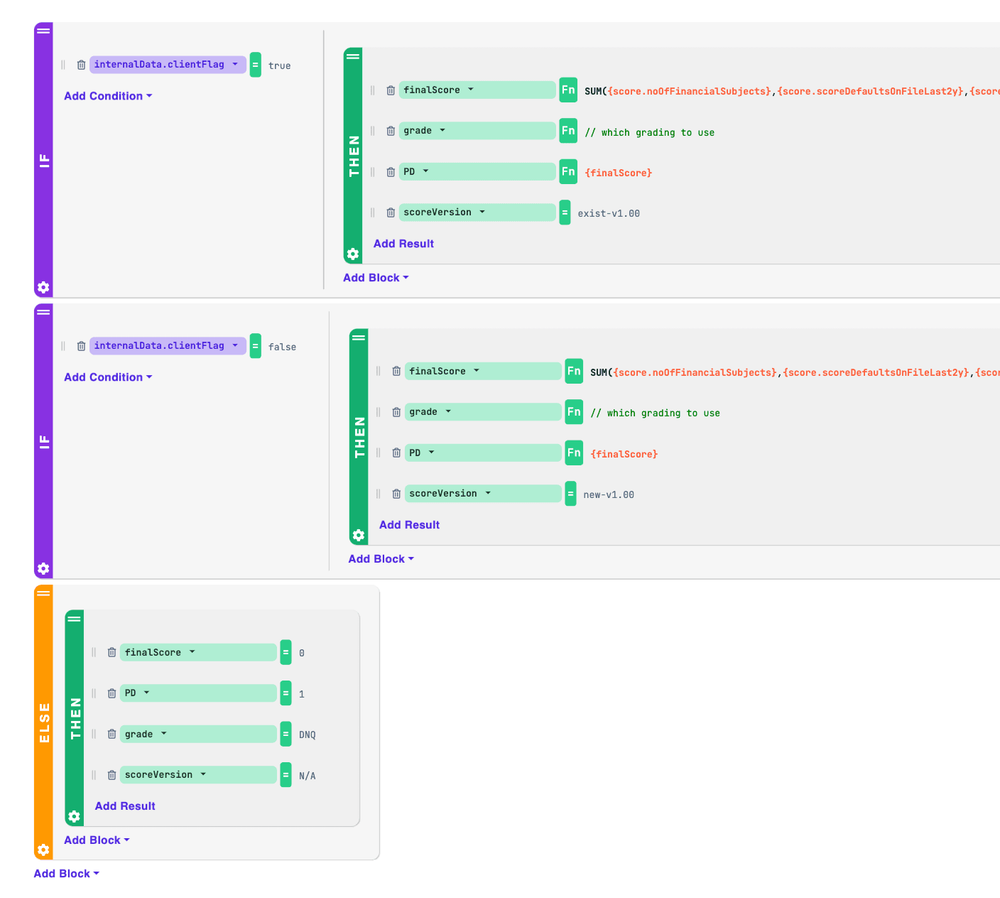
Entscheidungsbaum zur Auswahl der Scoring-Attribute und des endgültigen Modells.
Der berechnete Score dient anschließend dazu, eine Risikoklasse zuzuweisen und Anträge abzulehnen, die außerhalb der Risikobereitschaft des Instituts liegen, also einen Schwellenwert überschreiten. DecisionRules ermöglicht die einfache und transparente Verwaltung der Grenzwerte für Ablehnung und Risikoklassifizierung. Im Beispiel werden sie als DNQ in einer Decision Table festgelegt und in Richtlinienregeln ausgewertet. Eine oder mehrere Tabellen erlauben die Verwaltung unterschiedlicher Grenzwerte, bewahren den gesamten Verlauf und ermöglichen die von Aufsichtsbehörden geforderte erneute Anwendung.
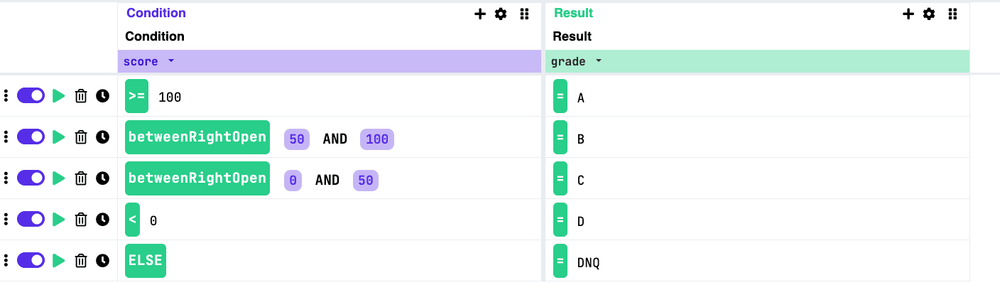
Abbildung 9: Grenzwerte für Risikoklassen in einer Entscheidungstabelle verwaltet und in Richtlinienregeln ausgewertet.
Die Risikoklasse ist das Ergebnis einer Regel oder Regelkette und kann später beispielsweise zur Preisfestlegung oder in der Logik von Richtlinienregeln verwendet werden. Sie ist außerdem entscheidend für die Überwachung und das Verständnis der Portfolioentwicklung. Ihre Berechnung folgt einer Preislogik, die mit DecisionRules umgesetzt werden kann.
Risikobasierte Preisgestaltung
Die Preismatrix berücksichtigt üblicherweise mehrere Dimensionen: das Risiko, das Kosten und Ausfallwahrscheinlichkeit bestimmt; die Laufzeit, die festlegt, wie lange das Risiko übernommen wird und welches Restrisiko besteht; sowie das Produkt und sein Verhalten. Daraus kann eine Matrix verfügbarer Preise erstellt werden, die Risiko und Laufzeit aus Sicht des Kunden und des Finanzinstituts begrenzt.
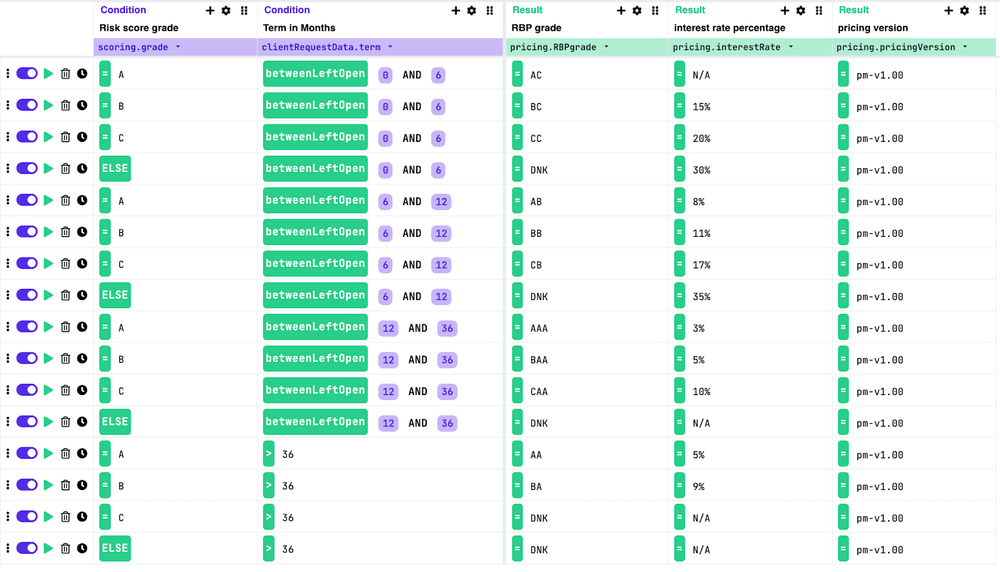
Abbildung 10: Risikobasierte Preismatrix nach Risikoklasse, Laufzeit und Produktparametern.
In diesem Schritt haben wir mit DecisionRules.io Risiko- und Preisstufen definiert. Jeder Schritt kann extern oder intern orchestriert, eigenständig oder als Regelfluss aufgerufen und in mehreren Abläufen wie Pre-Scoring, Scoring und Angebot wiederverwendet werden. Jede Regel behält ihre Version und kann A/B-getestet werden, wodurch DecisionRules.io zu einem flexiblen Werkzeug für Kreditprozesse wird.
Weitere Inhalte zum Kreditvergabeprozess folgen in Kürze
Der Kreditvergabeprozess besteht aus Entscheidungen, die weitgehend automatisiert werden können. Den gesamten Ablauf haben wir bereits in unserem Artikel Effiziente Genehmigung von Kreditprodukten im Finanzwesen, und die vorläufigen Entscheidungsfilter im Artikel DecisionRules für die Kreditvergabe im Finanzwesen: Eignung, vorgestellt. Demnächst folgen Details zu Richtlinienregeln und Tragfähigkeitsberechnungen.