Dieser Artikel zeigt den Einsatz von DecisionRules im Finanzdienstleistungsumfeld, insbesondere bei der Genehmigung von Kreditanträgen. Anders als bei Konsumgütern müssen Kunden, die ein Kreditprodukt „kaufen“ möchten, vom kapitalgebenden Institut akzeptiert werden. Der Prozess umfasst Ja-/Nein-Entscheidungen auf Basis des Kundenrisikos, der Produkteignung und einer risikogerechten Preisgestaltung.
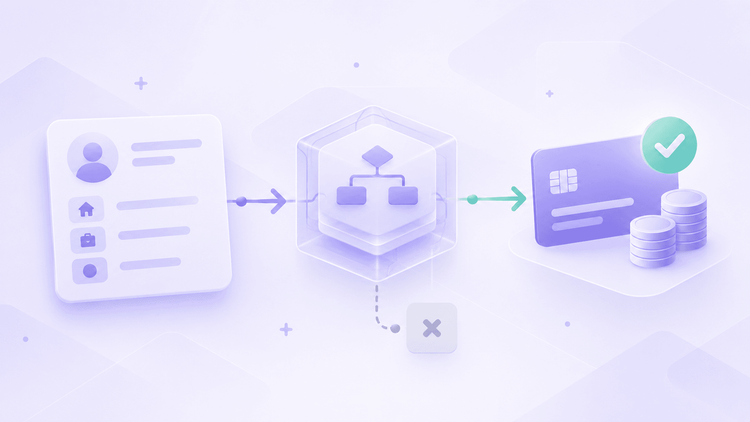
Auf hoher Ebene lässt sich der Kreditgenehmigungsprozess mit der folgenden Struktur beschreiben.
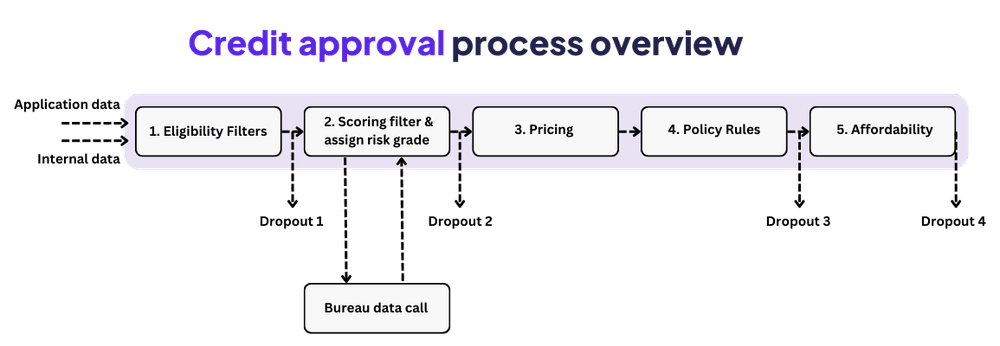
1. Zulässigkeitsfilter
Die Filterung erfolgt nur anhand der Antragsdaten und interner Daten, bevor Informationen einer Auskunftei abgerufen werden. Anträge können vom Kunden oder vom Kreditgeber angestoßen werden, etwa bei Zusatzangeboten für Bestandskunden. DecisionRules steuert diesen Schritt effizient und erzeugt die erste Ja-/Nein-Entscheidung.
2. Scoring-Filter
Zulässige Anträge werden bewertet. Das Orchestrierungssystem erhält die Antwort aus Schritt 1 und steuert die Auskunfteiabfragen. Die Score-Berechnung kann in DecisionRules oder in einem separaten Service, etwa mit Python, erfolgen. Anschließend filtert DecisionRules Anträge am Schwellenwert und weist eine Risikoklasse für Preisgestaltung und Genehmigungsregeln zu.
3. Preisgestaltung
Die Preisgestaltung richtet sich nach Risikoklasse und Antragsparametern wie der Kreditsumme. Daraus lassen sich auch Monatsrate, effektiver Jahreszins und weitere Werte berechnen.
4. Richtlinienregeln
Richtlinienregeln ergänzen den Risiko-Score um weitere Genehmigungsvoraussetzungen. Sie können einfach sein, etwa keine gerichtlichen Schuldtitel, oder komplexer, etwa eine Schulden-Einkommens-Quote unter Y % bei Risikoklasse X oder schlechter. Zur Veranschaulichung bleibt das Beispiel einfach.
5. Tragfähigkeit
Dies ist der letzte Schritt der automatisierten Genehmigung. Die Tragfähigkeitsberechnung prüft, ob der Kunde die neue Verpflichtung übernehmen kann. Sie ist für verantwortungsvolle Kreditvergabe und Aufsichtsbehörden entscheidend und beeinflusst das Kreditlimit je Produkt und insgesamt. Das Ergebnis kann Genehmigung, Ablehnung mit niedrigerem Alternativbetrag oder manuelle Prüfung sein; dabei steht der vollständige Logikablauf bereit.
Durchgängiges Regelmanagement
Alle Schritte können in DecisionRules als Gesamtprozess oder einzelne Services umgesetzt werden. DecisionRules bewahrt Versionen für regulatorische Anforderungen und Reproduzierbarkeit auf.
Vor Kontoeröffnung und Auszahlung sollte der Kreditgeber außerdem Einkommen, Betrug und Compliance prüfen. Auch diese Prozesse können DecisionRules nutzen.
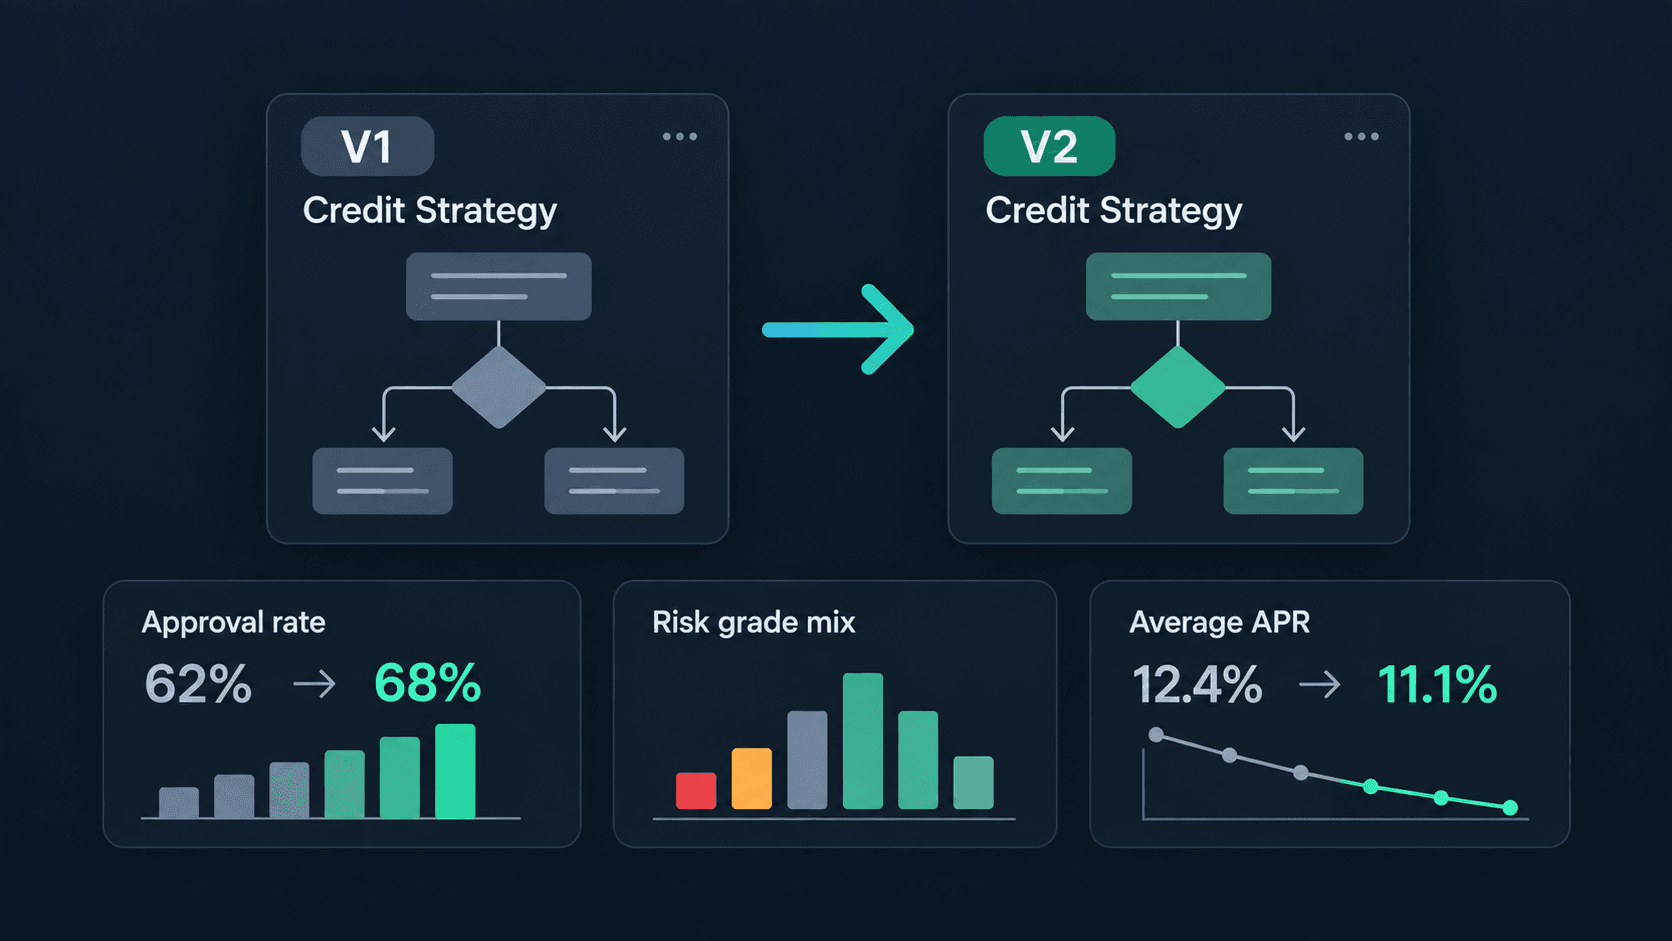
Der Prozess kann zudem Champion-Challenger-Tests, Varianten für Akquisitionskanäle und unverbindliche Angebote vor der endgültigen Antragstellung unterstützen.
Zur Veranschaulichung haben wir mit DecisionRules einen beispielhaften Genehmigungsprozess erstellt. Das folgende Decision-Flow-Diagramm zeigt seine Bausteine.
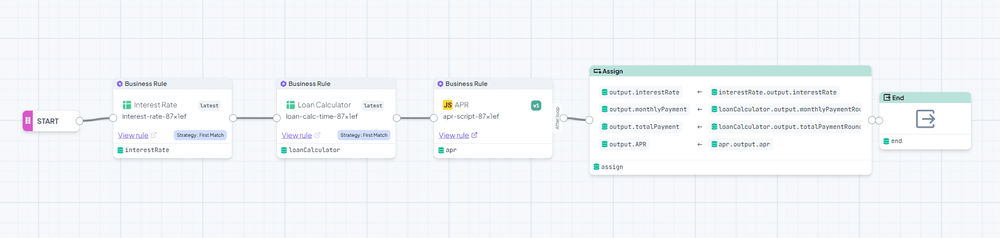
Decision Flow für die Kreditvergabe
Einfache Schnittstellenverwaltung
Die Ein- und Ausgaben (I/O) sind in der nächsten Abbildung dargestellt. Der vereinfachte Praxisfall zeigt einen Ratenkredit. DecisionRules verwaltet die Logik mehrerer Produkte effizient in derselben Struktur; die Decision Tables dieses Decision Flow können entsprechend erweitert werden.
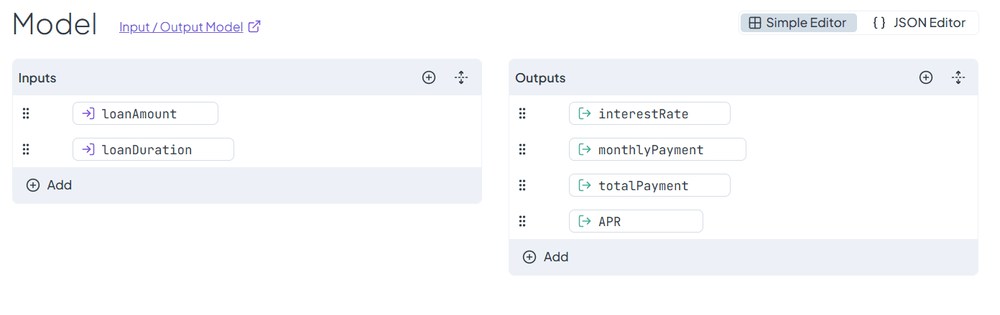
Im Decision Flow verwendetes Ein-/Ausgabemodell.
- Offen für Integrationen
In der Praxis würde DecisionRules die Bausteine und einen Teil ihrer Integration verwalten. Ein Orchestrierungssystem erfasst Antrags- und interne Daten, ruft DecisionRules per REST API auf und bindet interne Services wie Einkommensprüfung sowie externe Dienste wie Auskunfteien ein.
- Vollständig flexibel und skalierbar
Dies ist nur ein Implementierungsbeispiel, denn DecisionRules unterstützt unterschiedlich gestaltete Prozesse. Einzelne Schritte können getrennt werden, wobei das externe System DecisionRules mehrfach aufruft. Angebot und endgültige Entscheidung können separate Konfigurationen mit gemeinsamen Bausteinen und Regeln verwenden. Jede Regel kann als Endpoint oder in Regelketten aufgerufen werden. So entsteht eine Lösung passend zu Ihren Anforderungen.
- Starke Compliance unter der Kontrolle der Richtlinienverantwortlichen
DecisionRules überträgt Parameter und Regeln an die Verantwortlichen für die Kreditrichtlinie. Regeln und Entscheidungen entstehen ohne Programmierung und werden mit einem Klick bereitgestellt. Historie, Versionierung und Rollen sichern die Governance und machen die Logik für Fachbereiche nachvollziehbar. Entwurf und Integration sind einfach; technische Spezialisten und Richtlinienverantwortliche können eng zusammenarbeiten, bevor Letztere die vollständige Kontrolle übernehmen.
Mauricio Batista
Risikomanager
Mauricio Batista ist Risikomanager mit Erfahrung im Bereich Kredit- und Betrugsrisiken im Finanzdienstleistungssektor. Bei DecisionRules konzentrierte er sich darauf, wie Geschäftsregeln und Entscheidungsautomatisierung ein effektives Risikomanagement unterstützen können, und half dabei, Ansätze zur Bewertung von Kreditrisiken, zur Betrugsprävention und für Entscheidungsprozesse bei Kreditvergaben zu entwickeln.