Neste artigo, mostramos como o DecisionRules é usado em serviços financeiros, especificamente na aprovação de solicitações de produtos de crédito. Diferentemente dos bens de consumo, clientes que desejam “comprar” crédito precisam ser aceitos pela instituição que fornece os recursos. O processo reúne decisões de aprovação ou rejeição baseadas no risco percebido, na adequação do produto e na precificação proporcional ao risco.
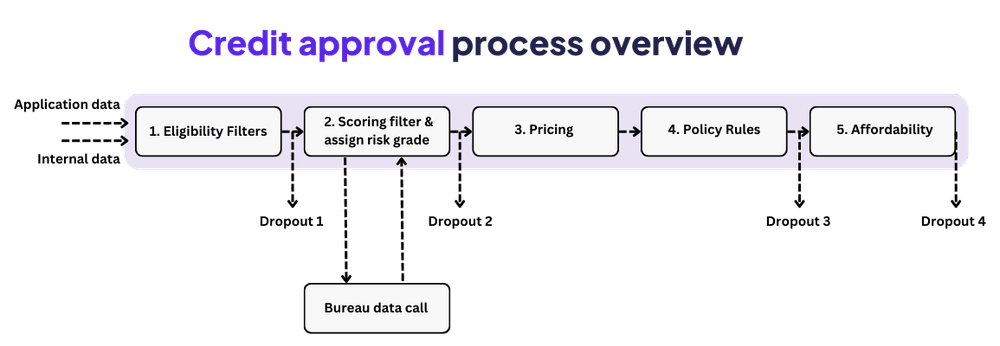
Em linhas gerais, o processo de aprovação de crédito pode ser descrito pela estrutura abaixo.
1. Filtros de elegibilidade
A filtragem usa apenas os dados da solicitação e dados internos, antes da consulta ao birô de crédito. As solicitações podem ser iniciadas pelo cliente ou pelo credor, por exemplo, ao oferecer produtos adicionais a clientes existentes. O DecisionRules gerencia essa etapa com facilidade e eficiência, gerando a primeira decisão de aprovação ou rejeição.
2. Filtro de pontuação
As solicitações elegíveis são pontuadas. O sistema de orquestração recebe a resposta do DecisionRules da etapa 1 e gerencia as consultas ao birô. O cálculo pode ser criado no DecisionRules ou em um serviço de scoring separado, como Python. Com a pontuação calculada, o DecisionRules filtra as solicitações pelo ponto de corte e atribui uma classificação de risco usada na precificação e nas regras de aprovação.
3. Precificação
A precificação é definida pela classificação de risco e pelos parâmetros da solicitação, como o valor pedido. Ela também permite calcular a parcela mensal, a taxa anual (APR) e outros parâmetros.
4. Regras de política
As regras de política estabelecem requisitos adicionais à pontuação de risco. Podem ser simples, como não ter decisões judiciais por dívida, ou complexas, como exigir relação dívida/renda inferior a Y% quando o risco for X ou pior. Pode haver muitas regras, mas este exemplo permanece simples.
5. Capacidade de pagamento
Esta é a etapa final da aprovação automatizada. O cálculo avalia se o cliente pode assumir o novo compromisso financeiro. É essencial para a concessão responsável e para os reguladores, além de influenciar o limite de crédito por produto e agregado. O resultado pode ser aprovação, rejeição com um valor alternativo menor ou encaminhamento para análise manual, com todo o fluxo lógico disponível ao analista.
Gestão completa de regras
Todas essas etapas podem ser implementadas no DecisionRules como um processo único ou serviços individuais. O DecisionRules mantém versões para requisitos regulatórios e de reprodutibilidade.
Antes de abrir a conta e liberar os recursos, o credor também deve verificar a renda e realizar controles de fraude e conformidade, processos que podem usar o DecisionRules.
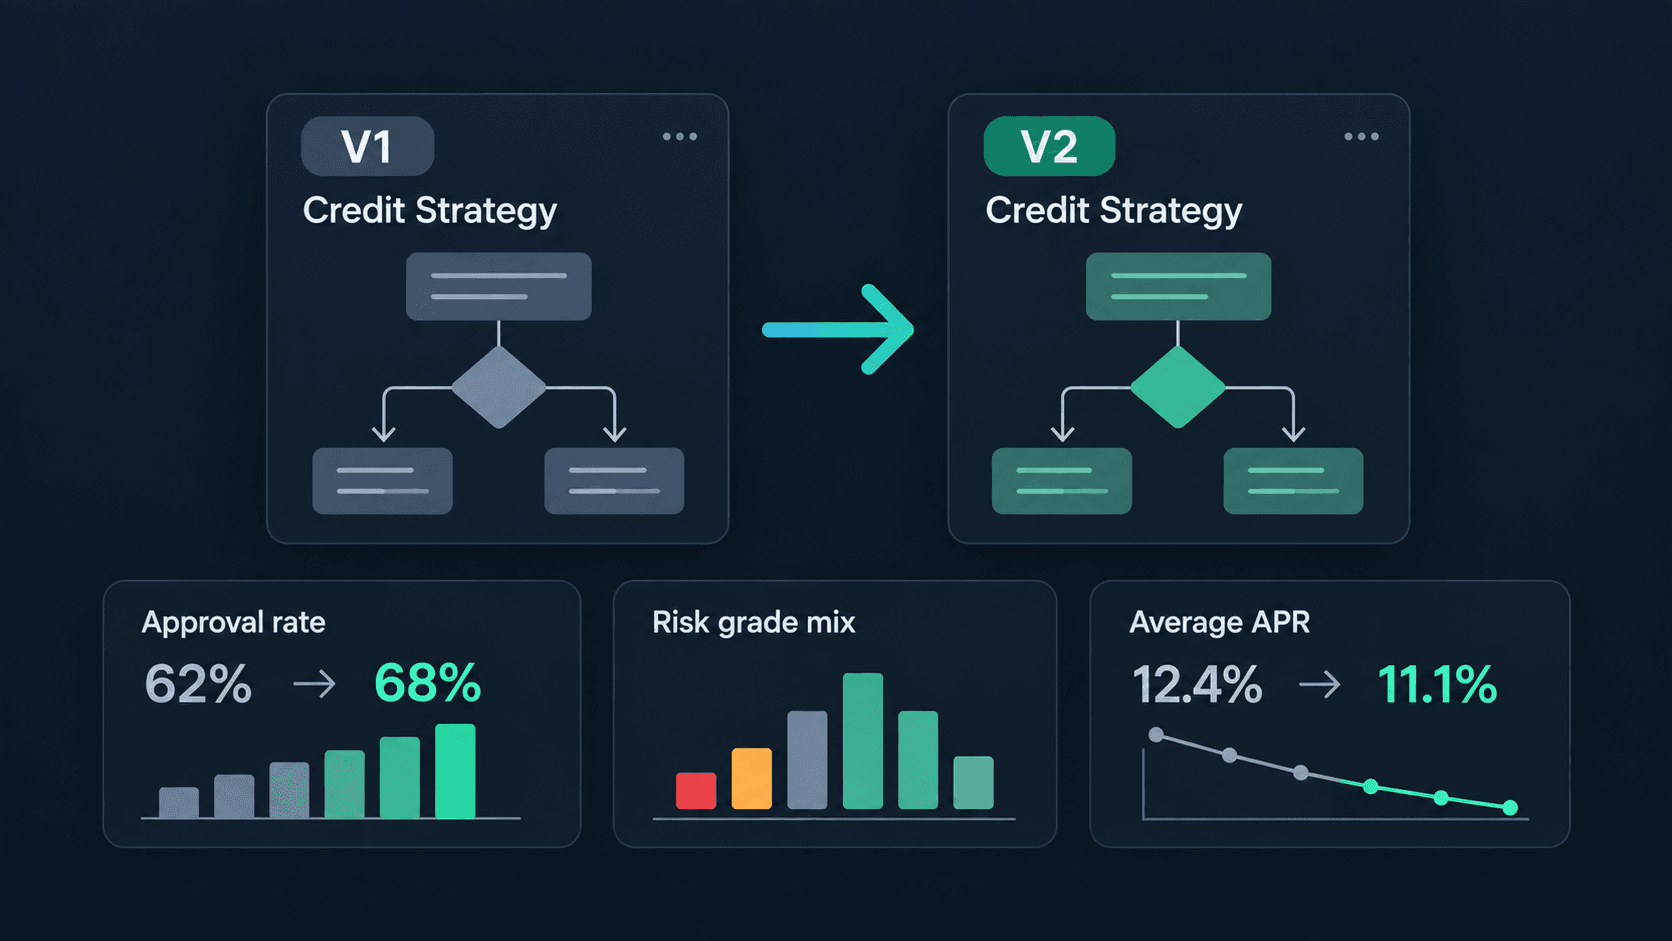
O processo também pode oferecer testes champion-challenger, variações por canal de aquisição e uma cotação não vinculante antes do envio final da solicitação.
Para ilustrar, criamos no DecisionRules um processo de aprovação de crédito de exemplo. O diagrama de Decision Flow abaixo mostra seus principais componentes.
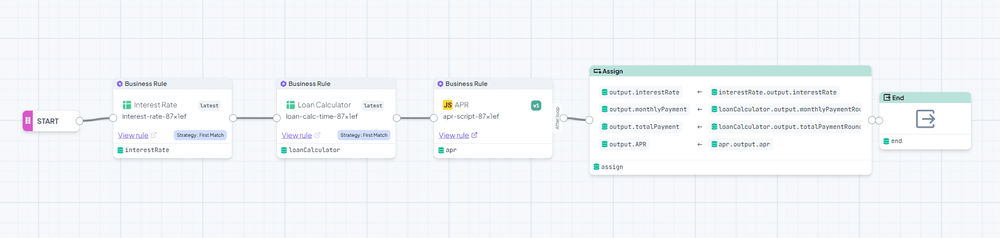
Decision Flow para concessão de crédito
Gerenciamento simples de interfaces
A imagem seguinte mostra as entradas e saídas (I/O). É uma versão simplificada de um caso real de produto único, um empréstimo parcelado. O DecisionRules gerencia a lógica de diferentes produtos na mesma estrutura; as Decision Tables deste Decision Flow podem ser ampliadas para vários produtos.
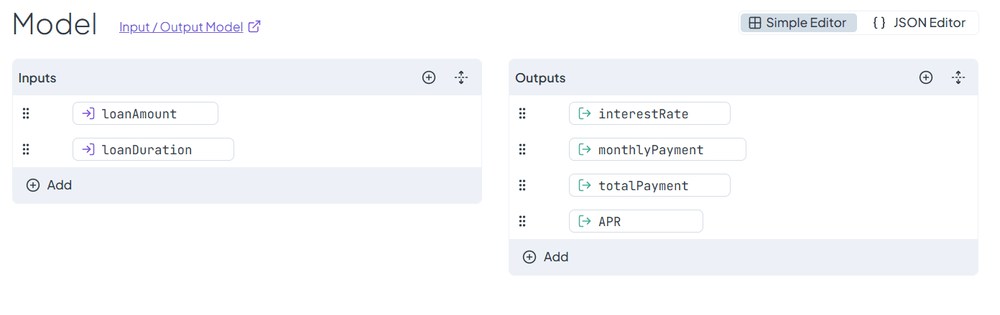
Modelo de entrada/saída usado no Decision Flow.
- Aberto para integração
Em um cenário real, o DecisionRules gerenciaria os componentes e parte da integração. Um sistema de orquestração coletaria os dados da solicitação e outros dados internos, chamaria o DecisionRules por REST API e conectaria serviços internos, como verificação de renda, e externos, como o birô de crédito.
- Totalmente flexível e escalável
Este é apenas um exemplo de implementação, pois o DecisionRules é flexível e atende a processos variados. Cada etapa pode ser separada, com várias chamadas do orquestrador externo. Cotação e decisão final podem ter configurações distintas e compartilhar componentes e regras. Cada regra pode ser um endpoint ou integrar cadeias de regras. No DecisionRules, você cria a solução adequada às suas necessidades.
- Conformidade sólida sob o controle dos responsáveis pelas políticas
O DecisionRules coloca parâmetros e regras sob o controle do responsável pela política de crédito. Regras e decisões podem ser criadas sem programação e implantadas com um clique. Histórico, versões e funções adequadas garantem governança e permitem que as áreas de negócio consultem e compreendam a lógica. O desenho inicial e a integração são simples; especialistas técnicos podem trabalhar junto aos responsáveis de crédito, que depois assumem o controle total.
Mauricio Batista
Gerente de Risco
Mauricio Batista é Gerente de Risco com experiência em risco de crédito e fraude no setor de serviços financeiros. Na DecisionRules, ele se concentrou em como regras de negócio e automação de decisões podem apoiar uma gestão de risco eficaz, ajudando a definir abordagens para avaliação de risco de crédito, prevenção de fraudes e processos de decisão de concessão de empréstimos.