En este artículo mostramos cómo se usa DecisionRules en los servicios financieros, concretamente en la aprobación de solicitudes de productos de crédito. A diferencia de los bienes de consumo, los clientes que quieren “comprar” un producto crediticio deben ser aceptados por la institución que aporta los fondos. El proceso consta de decisiones de aprobación o rechazo basadas en el riesgo percibido del cliente, la idoneidad del producto y un precio acorde con el riesgo.
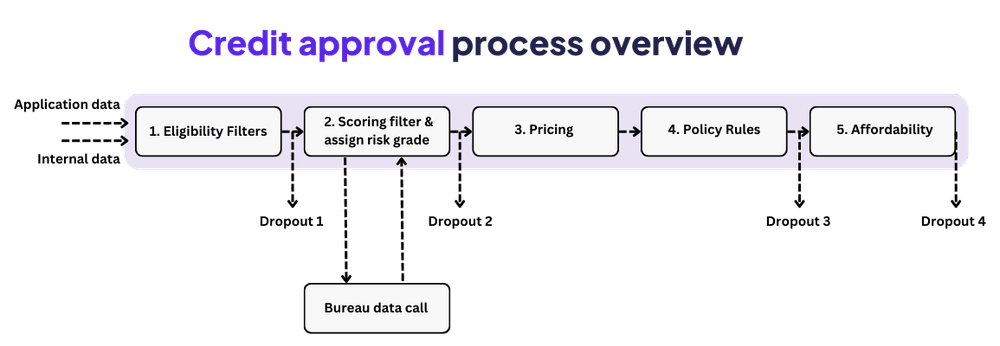
A grandes rasgos, el proceso de aprobación de crédito puede describirse mediante la siguiente estructura.
1. Filtros de elegibilidad
El filtrado se realiza únicamente con los datos de la solicitud y los datos internos, antes de consultar al buró de crédito. Las solicitudes pueden ser iniciadas por el cliente o por el prestamista, por ejemplo, al ofrecer productos adicionales a clientes existentes. DecisionRules gestiona este paso de forma sencilla y eficiente y genera la primera decisión de aprobación o rechazo.
2. Filtro de puntuación
Se puntúan las solicitudes elegibles. El sistema de orquestación recibe la respuesta de DecisionRules del paso 1 y gestiona las consultas al buró. El cálculo puede diseñarse en DecisionRules o en un servicio de scoring independiente, ya que es habitual utilizar Python o herramientas similares. Con la puntuación calculada, DecisionRules filtra las solicitudes según el umbral y asigna una categoría de riesgo, que puede utilizarse para fijar precios y definir las reglas de política de aprobación.
3. Fijación de precios
El precio del producto financiero se establece según la categoría de riesgo y los parámetros de la solicitud, como el importe solicitado. A partir del precio también se calculan parámetros clave, como la cuota mensual de un préstamo a plazos o la tasa anual equivalente (APR).
4. Reglas de política
Las reglas de política establecen requisitos adicionales a la puntuación de riesgo que deben cumplirse para obtener la aprobación. Pueden ser simples, como no tener sentencias judiciales por deudas, o más complejas, como exigir una relación deuda-ingresos inferior a Y % cuando la categoría de riesgo es X o peor. Puede haber muchas reglas, pero mantenemos este ejemplo sencillo con fines ilustrativos.
5. Capacidad de pago
Este es el último paso del proceso automatizado. El cálculo de capacidad de pago determina si el cliente puede asumir el nuevo compromiso financiero según la información disponible. Es esencial para una concesión responsable y para los reguladores. También influye en el límite de crédito ofrecido para distintos productos. El resultado puede ser aprobación, rechazo con un importe alternativo menor o remisión a evaluación manual; en este último caso, el analista puede consultar todo el flujo lógico y centrarse en los elementos clave.
Gestión integral de reglas
Todos estos pasos pueden implementarse en DecisionRules como un único proceso o como servicios independientes. DecisionRules conserva las versiones necesarias para los requisitos regulatorios y de reproducibilidad.
Antes de abrir la cuenta y desembolsar los fondos, el prestamista también debe verificar los ingresos del solicitante y realizar controles de fraude y cumplimiento, procesos que también pueden usar DecisionRules.
El proceso de crédito también puede admitir pruebas champion-challenger, variaciones para distintos canales de captación y una cotización no vinculante antes de presentar definitivamente la solicitud.
Con fines ilustrativos, diseñamos un proceso de aprobación de crédito de ejemplo con DecisionRules. El siguiente diagrama de Decision Flow ofrece una visión general de sus componentes.
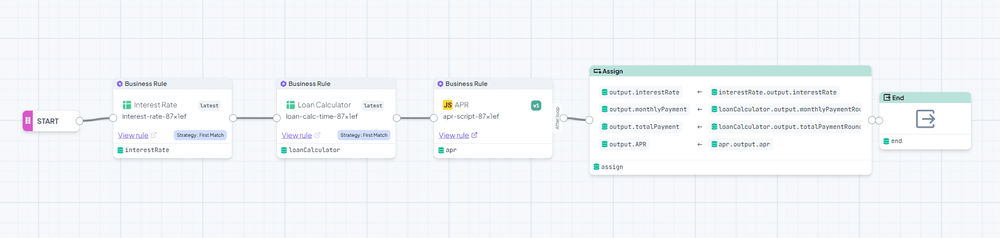
Decision Flow para préstamos
Gestión sencilla de interfaces
Las entradas y salidas (I/O) del proceso se muestran en la siguiente imagen. Es una versión simplificada de un caso real para un único producto, un préstamo a plazos. DecisionRules puede gestionar eficientemente la lógica de distintos productos con la misma estructura; las Decision Tables de este Decision Flow pueden ampliarse para varios productos.
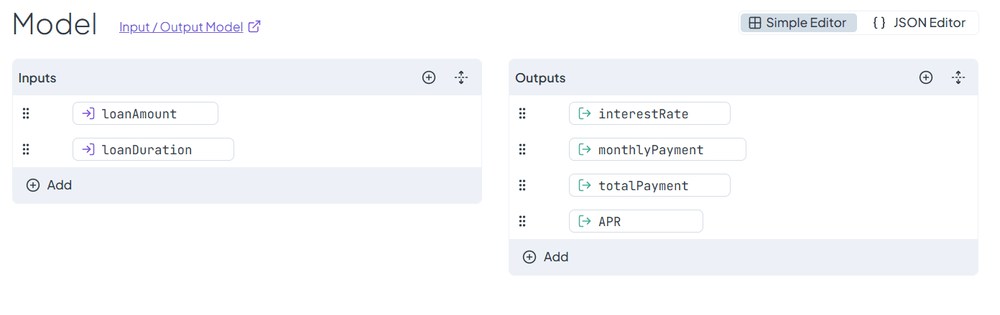
Modelo de entrada/salida utilizado para Decision Flow.
- Abierto a la integración
En un escenario real, DecisionRules gestionaría los componentes y parte de su integración. Un sistema de orquestación recopilaría los datos de la solicitud y otros datos internos, llamaría a DecisionRules mediante solicitudes REST API y se conectaría con otros servicios internos, como la verificación de ingresos, y externos, como el buró de crédito.
- Totalmente flexible y escalable
Este es solo un posible ejemplo de implementación, ya que DecisionRules es flexible y admite procesos diseñados de distintas maneras. Es posible separar cada paso y hacer que el sistema de orquestación externo llame varias veces a DecisionRules. Por ejemplo, la cotización y la decisión final pueden usar configuraciones separadas que compartan los mismos componentes y reglas. Cada regla puede llamarse como endpoint independiente o combinarse en cadenas. En DecisionRules puede crear la solución que mejor se adapte a sus necesidades.
- Cumplimiento sólido bajo el control de los responsables de políticas
DecisionRules pone la definición y gestión de parámetros y reglas bajo el control del responsable de la política de crédito. Permite crear reglas y decisiones sin programar y desplegarlas en producción con un clic. Su historial, gestión de versiones y configuración de roles garantizan una gobernanza adecuada y permiten que responsables de negocio consulten las reglas y comprendan su lógica. El diseño inicial y la integración son sencillos. Aunque suelen realizarlos especialistas técnicos, los responsables de crédito pueden participar estrechamente gracias a la interfaz intuitiva y asumir después el control total.
Mauricio Batista
Risk Manager
Mauricio Batista is a Risk Manager with experience in credit and fraud risk within financial services. At DecisionRules, he focused on how business rules and decision automation can support effective risk management, helping define approaches for credit risk assessment, fraud prevention, and lending decision processes.