Resumen ejecutivo e introducción
El monitoreo tradicional del riesgo crediticio se basa en indicadores rezagados, como los impagos tempranos o los atrasos de más de 30 días, que tardan entre 2 y 12 meses en producir señales accionables. En entornos automatizados modernos, incluidos aquellos que utilizan motores como DecisionRules, los responsables de riesgo pueden evaluar el riesgo en el momento de ejecutar la decisión para detectar fallas operativas, cambios en la población y deriva del modelo antes de que se deteriore el portafolio.
Pasar del análisis de resultados del portafolio al monitoreo de la estrategia durante la ejecución requiere el respaldo del sistema de crédito. Cuando DecisionRules se utiliza para tomar decisiones crediticias, este monitoreo se realiza en su panel de Decision Intelligence integrado.
Decision Intelligence aplicada a las decisiones crediticias
Consideremos un neobanco típico que utiliza DecisionRules para definir sus estrategias de crédito y ejecutar decisiones de scoring.
Proceso de scoring crediticio
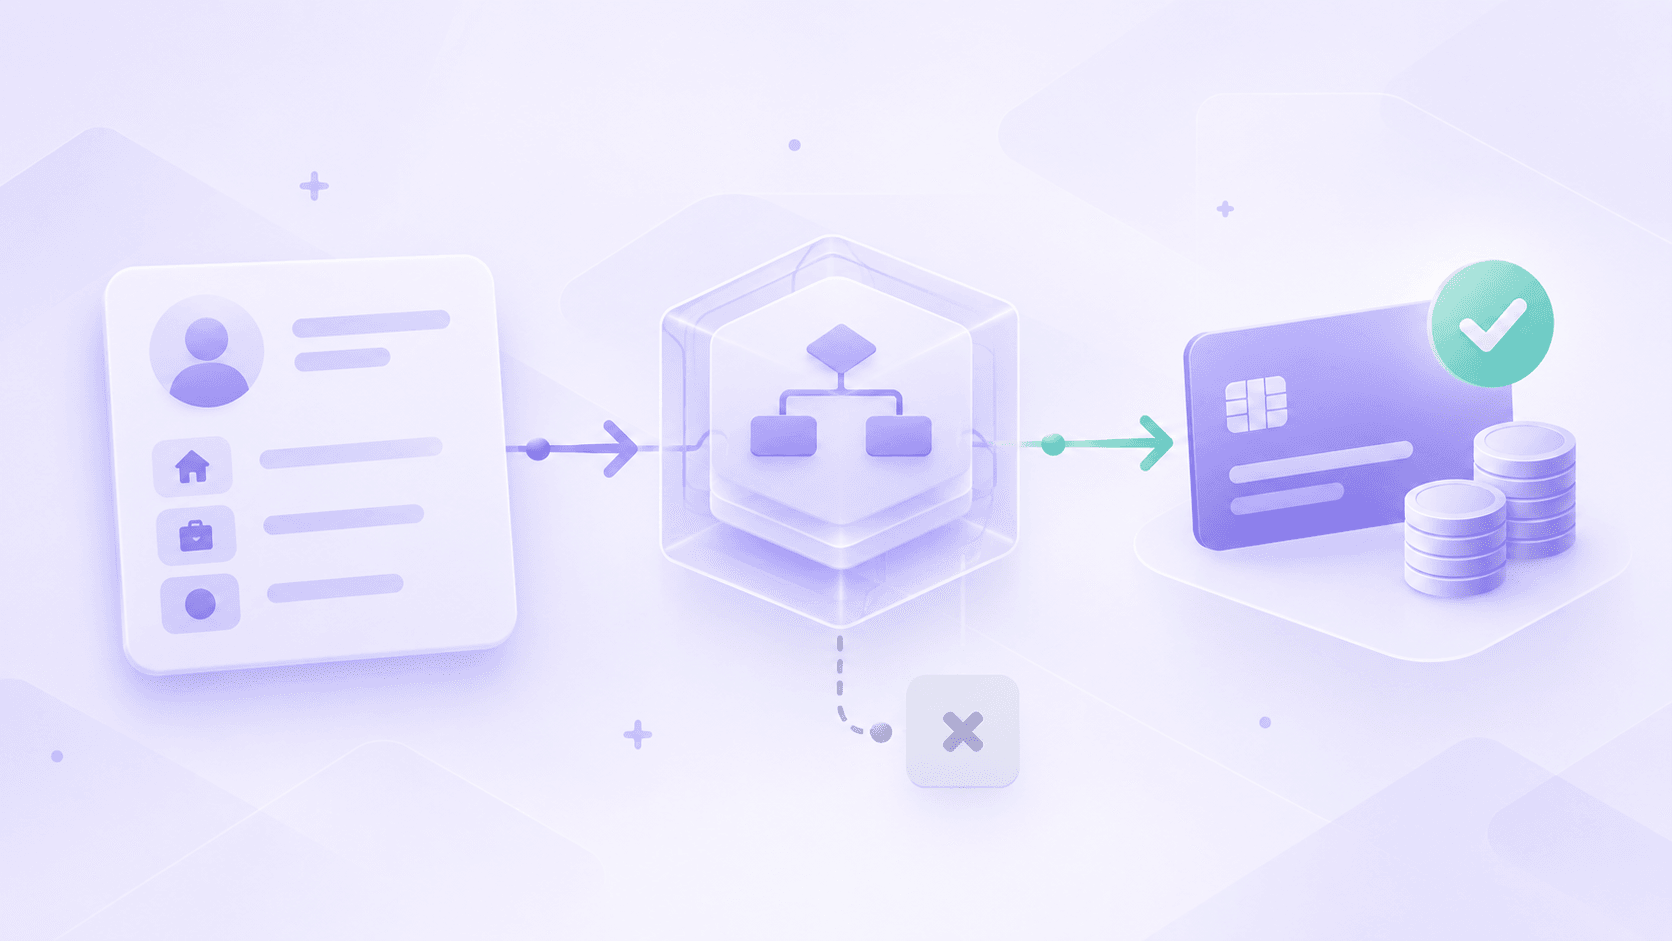
La compleja regla de scoring crediticio, creada con el tipo de regla Decision Flow, abarca los criterios de elegibilidad, el cálculo del score, la evaluación de capacidad de pago, la asignación final del límite de crédito y las reglas de política que derivan una solicitud a aprobación, rechazo, aprobación manual o un límite alternativo.
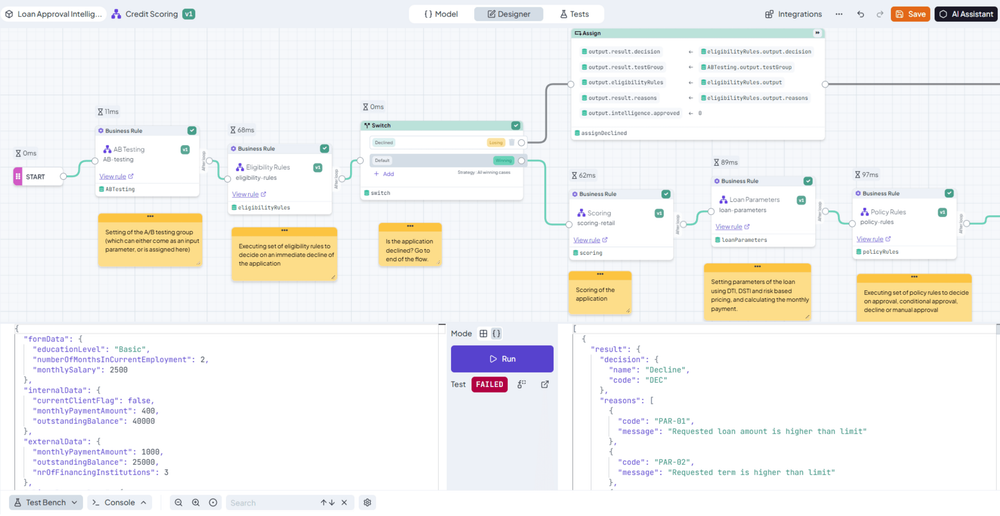
Regla de scoring crediticio de un neobanco que genera una decisión sobre una solicitud de préstamo.
Esta regla se ejecuta en DecisionRules como parte del proceso de solicitud de préstamo. Cada ejecución queda registrada y disponible para su exportación en línea a herramientas de BI. Los registros también están disponibles directamente en la aplicación, donde Decision Intelligence ofrece información analítica sobre las decisiones.
Panel de Decision Intelligence
El panel de Decision Intelligence de DecisionRules, disponible en Decision Intelligence → Statistics, permite mantener las reglas bajo control directamente desde la aplicación. Después de seleccionar la base del monitoreo, incluida la regla y el intervalo de fechas, los usuarios pueden elegir cualquier entrada o salida para visualizar:
- Distribución de frecuencias
- Evolución a lo largo del tiempo
- Lista de las llamadas individuales incluidas en las estadísticas
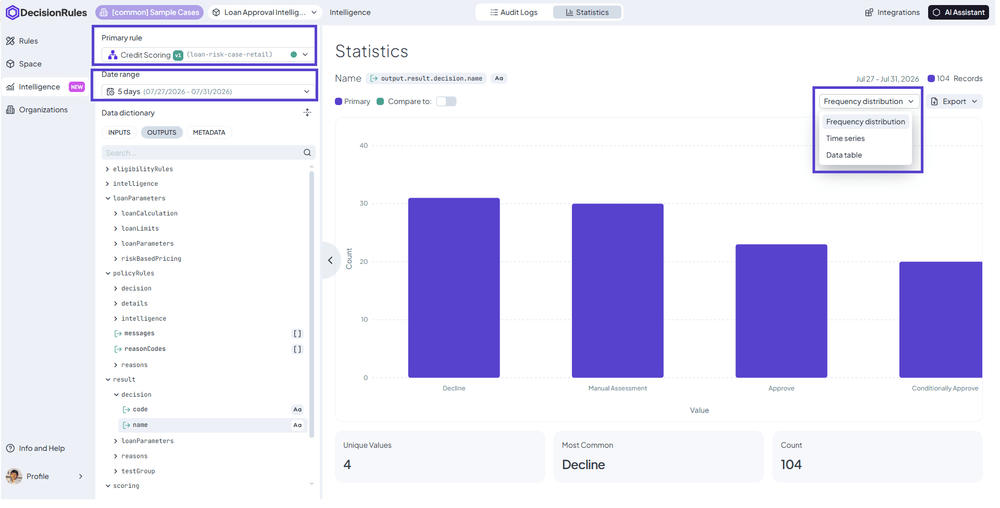
Panel de Decision Intelligence: a la izquierda se seleccionan la regla, el intervalo de tiempo y la característica; a la derecha se muestran los gráficos resultantes.
Los usuarios también pueden comparar resultados entre distintos intervalos, por ejemplo, de una semana a otra, e identificar cambios. Selecciona “Compare to”, elige la regla —en este caso, la misma que se está analizando— y el período de comparación.
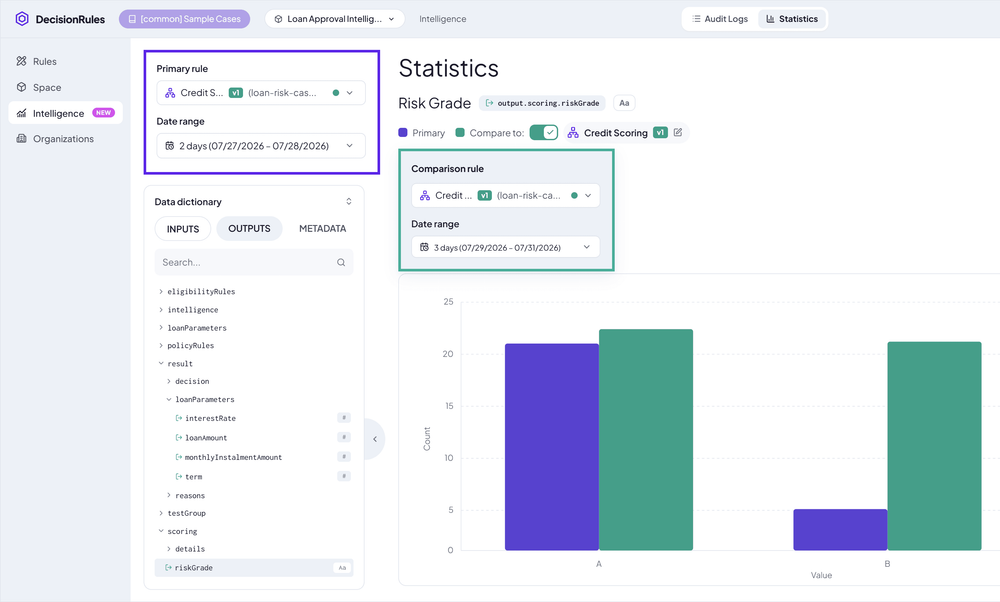
Panel de Decision Intelligence comparando los valores de una característica en distintos intervalos de tiempo.
Esta capacidad es fundamental para los casos de uso de scoring crediticio. El riesgo crediticio no puede mantenerse bajo control sin un monitoreo estrecho del proceso de solicitud de préstamos, sus resultados y la posibilidad de examinar los detalles.
Para obtener más información sobre Decision Intelligence, consulta la documentación.
Saber qué está ocurriendo: monitoreo del proceso de solicitud de préstamos
¿Qué métricas son las más importantes en el proceso de decisión crediticia? Las siguientes categorías muestran cómo DecisionRules Decision Intelligence puede respaldar el monitoreo.
Métricas del flujo general: tasa de aprobación y tasa de derivación
Qué mide: La proporción en tiempo real entre aprobaciones directas, rechazos definitivos y derivaciones a revisión manual, ya sea porque el sistema no puede decidir o porque el cliente no cumple los parámetros del producto solicitado.
Por qué es importante en el momento de la decisión: Una caída repentina de la tasa de aprobación o un aumento brusco de la tasa de derivación puede indicar anomalías en los datos de origen. Algunos ejemplos son una API externa de un buró de crédito que devuelve valores de respaldo, un cambio repentino en la población de solicitantes después de una campaña de marketing o una regla de política agresiva que genera un cuello de botella. Del mismo modo, un aumento no planificado de la tasa de aprobación puede indicar anomalías en los datos o fallas de las reglas. Controlar las tasas de aprobación protege los ingresos del prestamista, mientras que controlar las tasas de derivación protege la capacidad operativa comprometida en los SLA.
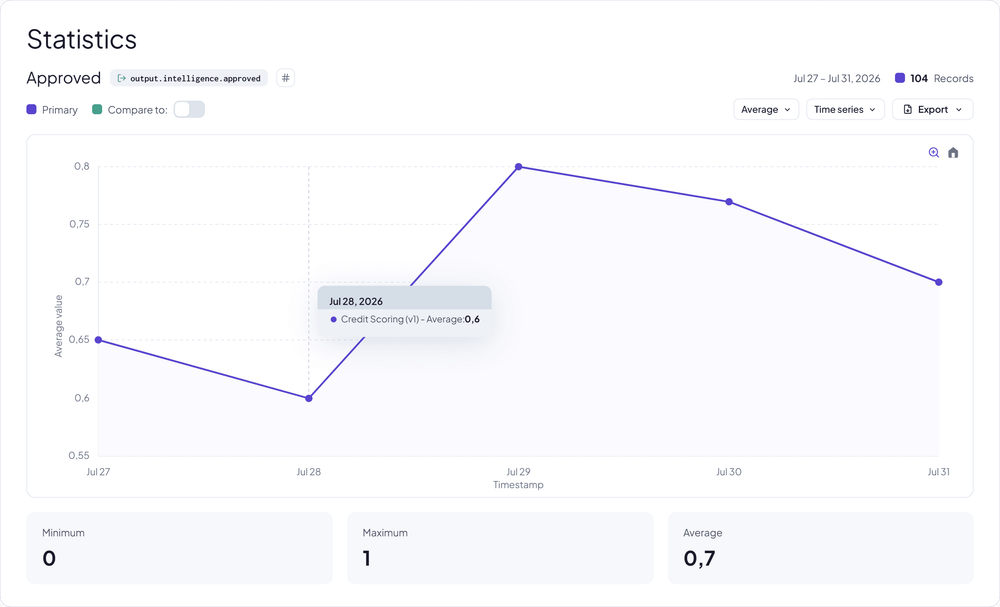
Evolución de la tasa de aprobación. La fluctuación diaria es normal porque cambia la composición de los solicitantes. Una caída o un aumento inmediato, o una tendencia que dure cinco días o más, indica que es necesario investigar los detalles.
Parámetros de los préstamos aprobados: TAE y asignación de límites
Qué mide: La distribución de salida de la TAE o de los niveles de precio y las asignaciones de líneas de crédito mapeadas entre bandas de riesgo.
Por qué es importante en el momento de la decisión: Esto confirma que el motor de riesgo mantiene los márgenes netos de interés y los parámetros de asignación de capital esperados. Si un porcentaje inesperadamente alto de aprobaciones se desplaza hacia niveles de bajo margen, los objetivos comerciales pueden quedar por debajo de lo previsto, independientemente del desempeño de las pérdidas.
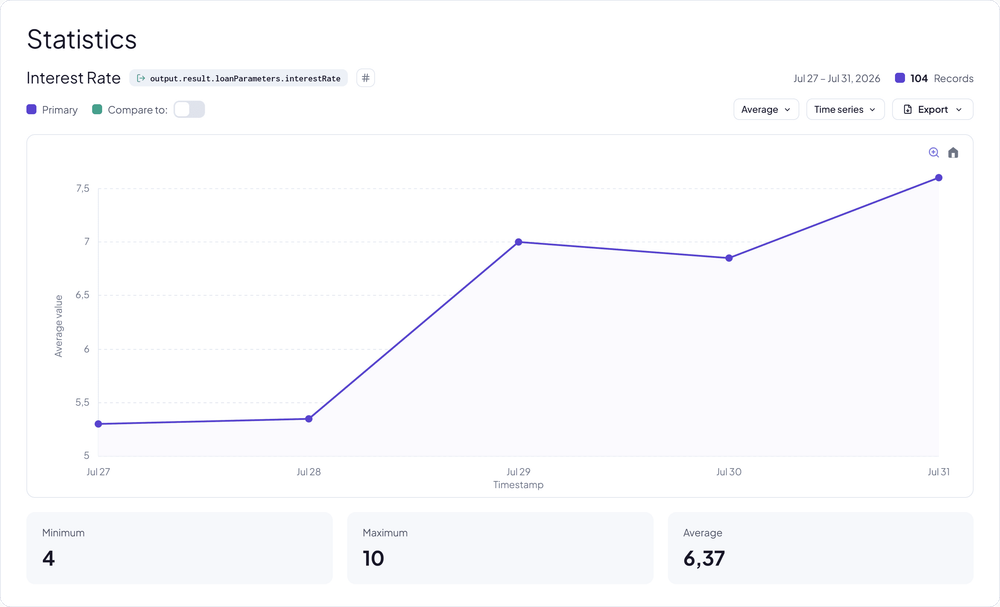
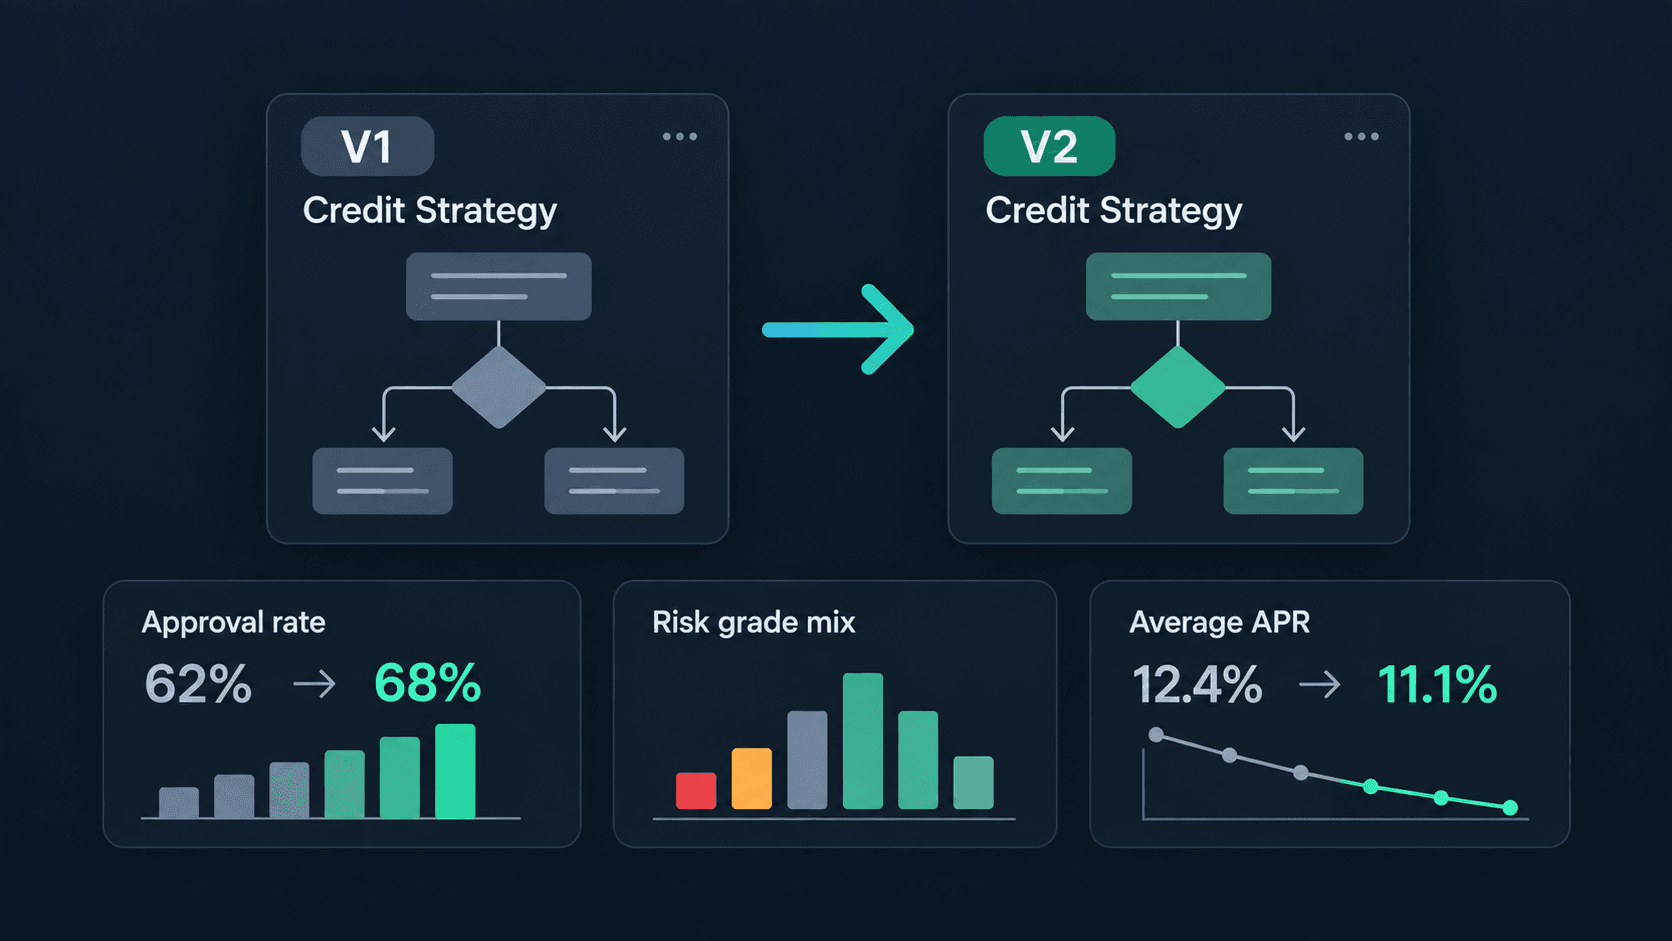
Un cambio repentino o gradual en la tasa de interés promedio sin modificaciones en el modelo subyacente de precios basados en riesgo puede indicar un cambio en la población de solicitantes, las calificaciones de riesgo o los parámetros de préstamo solicitados.
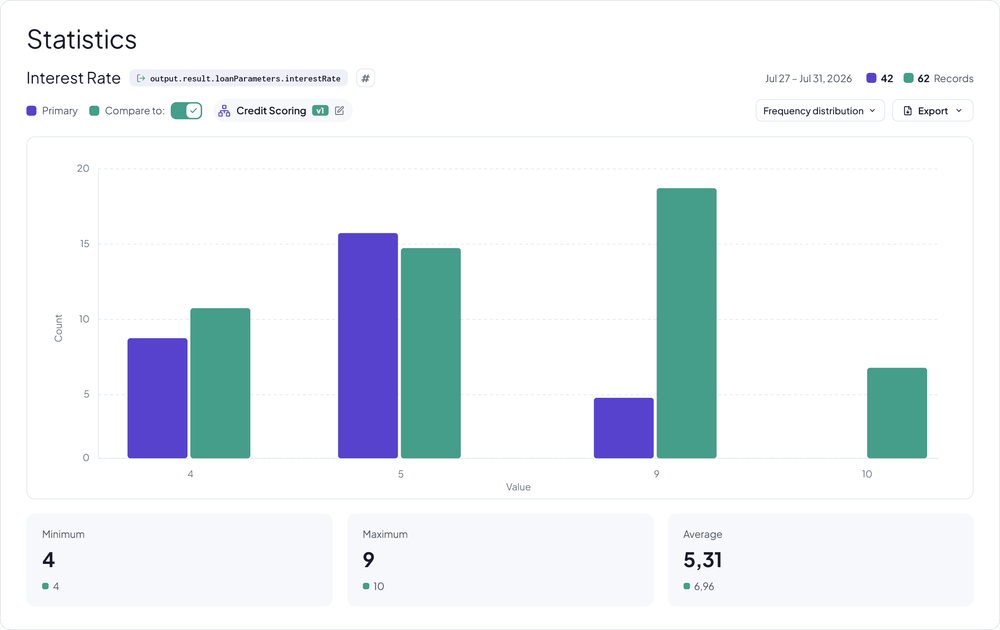
Divide el intervalo observado en dos períodos y compáralos. Una proporción significativamente mayor con una tasa de interés del 9 % puede deberse a un cambio en la distribución de calificaciones de riesgo o a parámetros de préstamo diferentes.
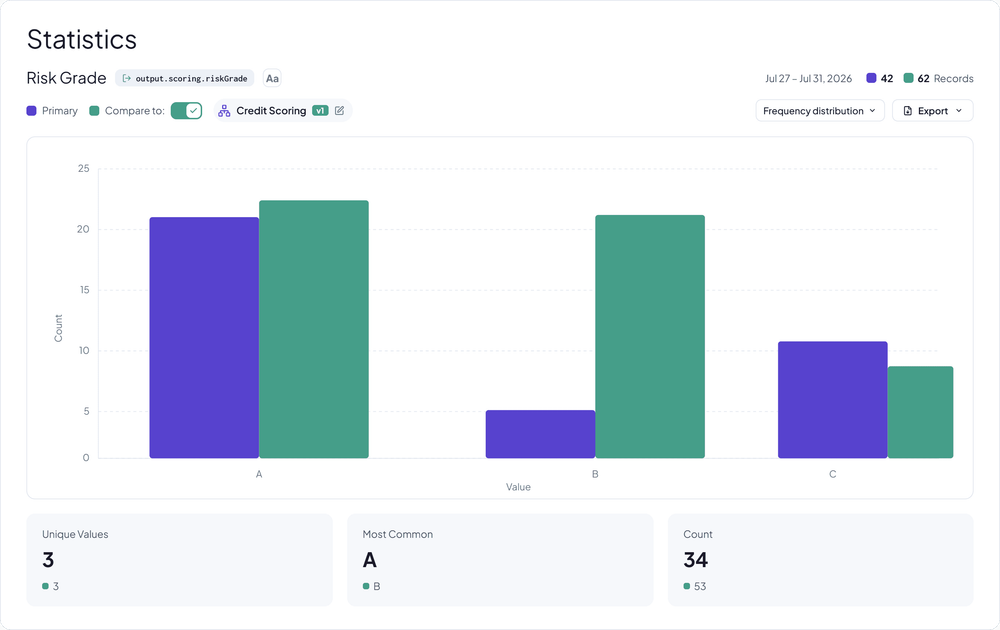
Distribución de calificaciones de riesgo en dos intervalos con la misma estrategia. Los cambios pequeños son naturales; los cambios mayores sin una actualización del modelo de scoring pueden indicar cambios de población, problemas en los datos de entrada o fallas del scoring.
Estabilidad del modelo de scoring y de la población
Qué mide: Los cambios en tiempo real en la distribución de las características de los solicitantes entrantes, como ingresos, nivel educativo y score del buró de crédito, junto con los valores de salida del scorecard comparados con las poblaciones base utilizadas durante el desarrollo.
Por qué es importante en el momento de la decisión: Esperar a que las curvas de pérdidas por cosecha revelen que la población de solicitantes se ha vuelto más riesgosa es demasiado tarde. Monitorear la estabilidad de la población durante la ejecución permite detectar de inmediato cambios macroeconómicos, incluida la presión inflacionaria, o modificaciones en los canales de marketing. Así, la estrategia puede ajustarse antes de originar préstamos problemáticos.
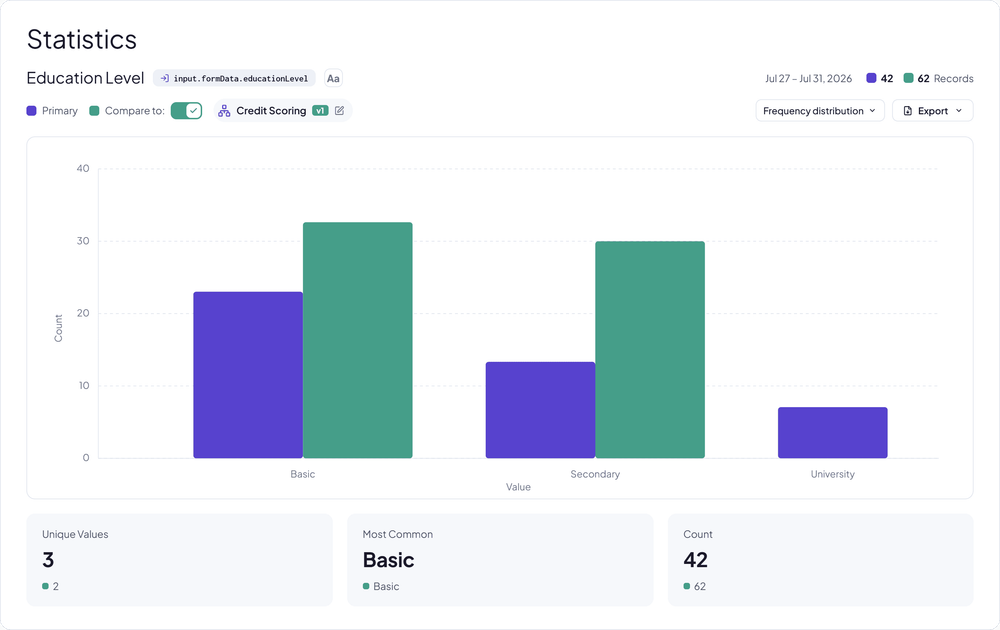
Cambios en la población. Es poco probable que un aumento rápido de solicitantes con educación secundaria sea únicamente una evolución natural; puede reflejar una campaña de marketing dirigida a un nuevo segmento de clientes.
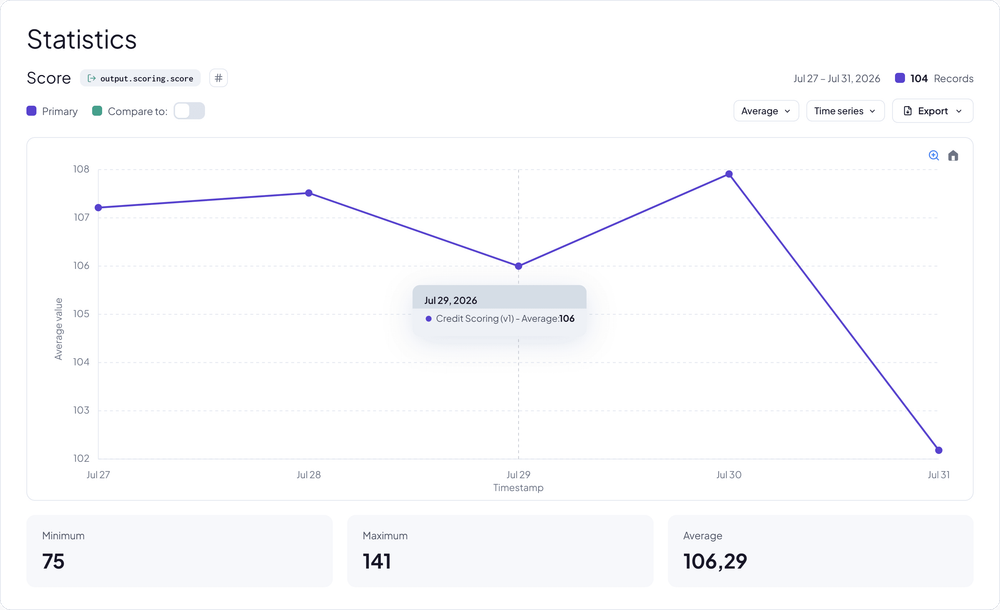
La estabilidad del score a lo largo del tiempo ayuda a revelar cambios en la población y su efecto sobre las tasas de aprobación o los parámetros de préstamo. Un cambio significativo puede activar una revisión del modelo.
Ejecución de políticas y eficiencia de las reglas
Qué mide: La frecuencia con la que se activan las reglas individuales de elegibilidad, fraude o política en las cargas de datos de evaluación entrantes.
Por qué es importante en el momento de la decisión: Esto identifica reglas inactivas o lógica de políticas redundante dentro de un Decision Tree de DecisionRules. Si una sola regla de política representa el 90 % de los rechazos, elimina gran parte del valor predictivo de los scorecards posteriores o de los cálculos de capacidad de pago.
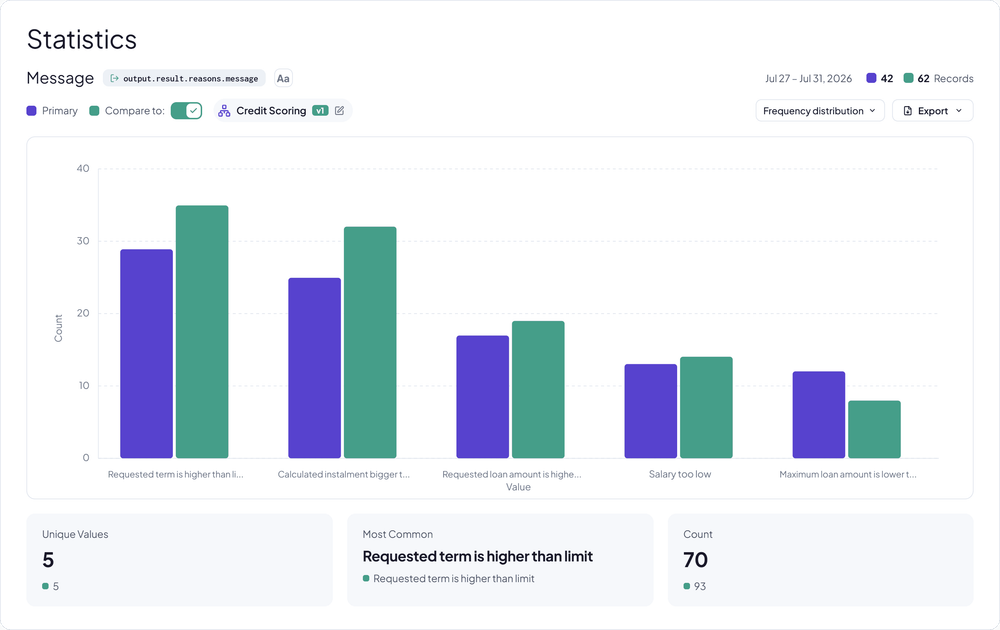
Los cambios en la frecuencia de activación de las reglas entre dos intervalos ofrecen un control granular de las políticas individuales y pueden revelar problemas en la población entrante, los datos o la configuración del sistema.
Conclusión
El monitoreo de decisiones en tiempo real transforma la evaluación crediticia de un análisis retrospectivo y reactivo en un sistema de control dinámico y proactivo. La capacidad de analizar las decisiones directamente en la herramienta es una ventaja clave de DecisionRules frente a motores de reglas comparables y brinda a los responsables de riesgo control directo sobre sus estrategias de decisión crediticia.
Siguiente: descubre cómo probar y supervisar el impacto de un cambio en la política crediticia.