Resumo executivo e introdução
O monitoramento tradicional do risco de crédito depende de indicadores defasados, como inadimplência nos primeiros pagamentos ou atrasos superiores a 30 dias, que levam de 2 a 12 meses para produzir sinais acionáveis. Em ambientes automatizados modernos, incluindo aqueles que utilizam motores como o DecisionRules, os gestores de risco podem avaliar o risco no momento em que a decisão é executada para detectar falhas operacionais, mudanças na população e deriva do modelo antes que o desempenho da carteira se deteriore.
Passar da análise dos resultados da carteira para o monitoramento da estratégia durante a execução exige suporte do sistema de crédito. Quando o DecisionRules é usado para decisões de crédito, esse monitoramento ocorre em seu painel de Decision Intelligence integrado.
Decision Intelligence para decisões de crédito na prática
Considere um neobanco típico que utiliza o DecisionRules para definir suas estratégias de crédito e executar decisões de scoring.
Processo de scoring de crédito
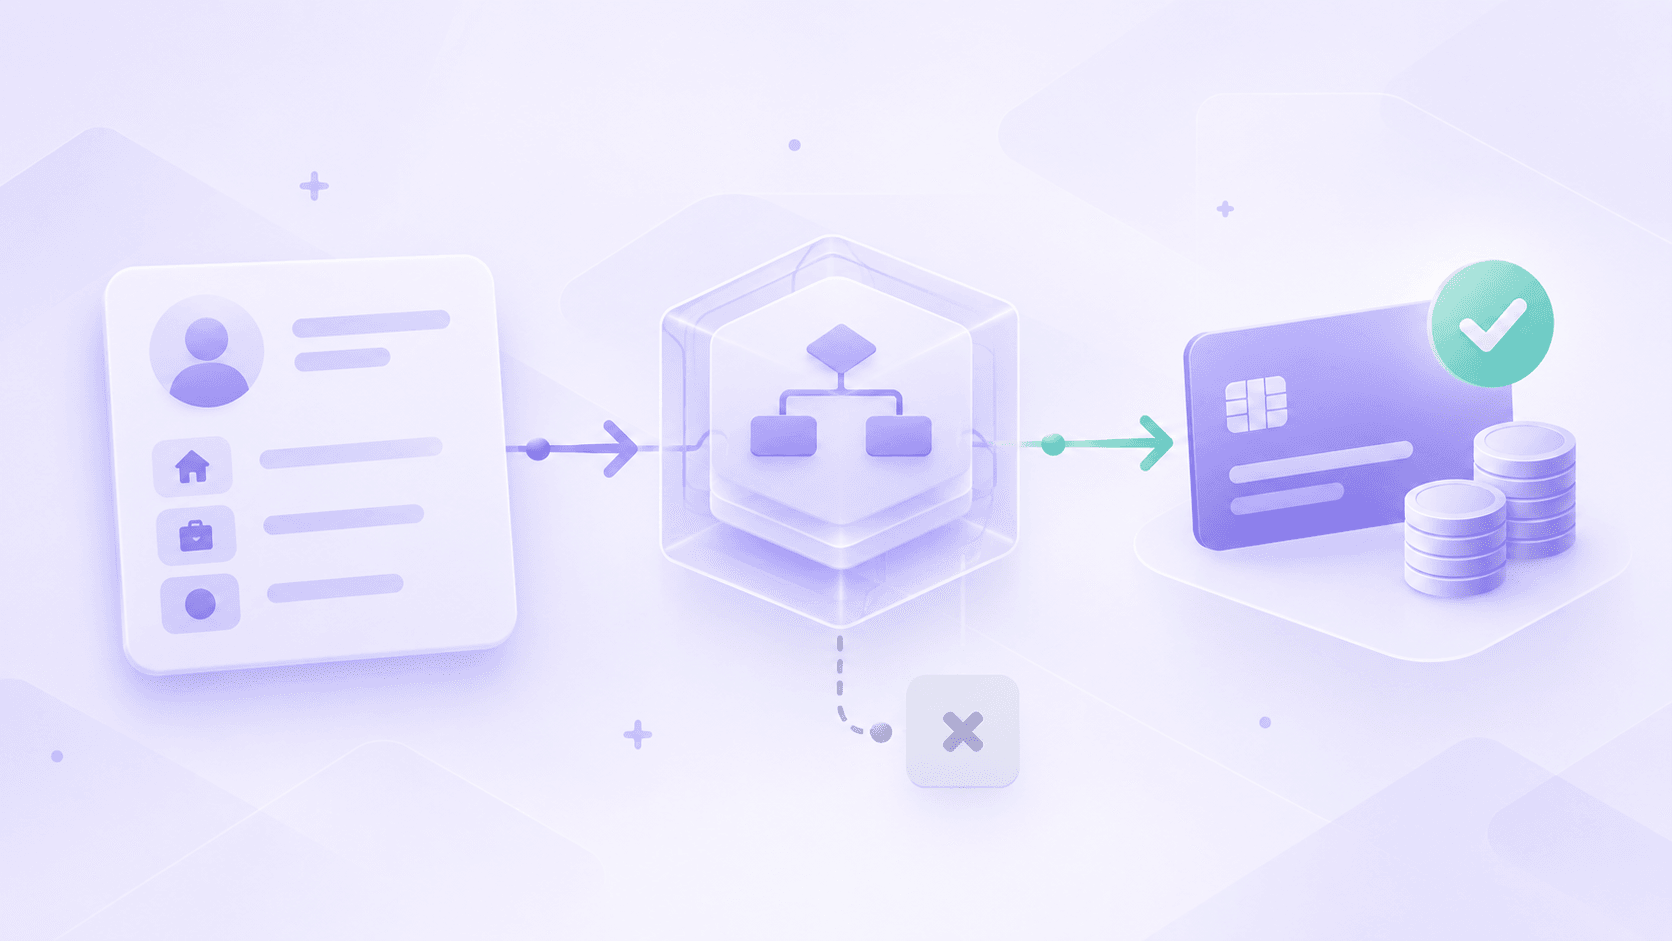
A complexa regra de scoring de crédito, criada com o tipo de regra Decision Flow, abrange critérios de elegibilidade, cálculo de score, avaliação da capacidade de pagamento, atribuição final do limite de crédito e regras de política que encaminham uma solicitação para aprovação, recusa, aprovação manual ou um limite alternativo.
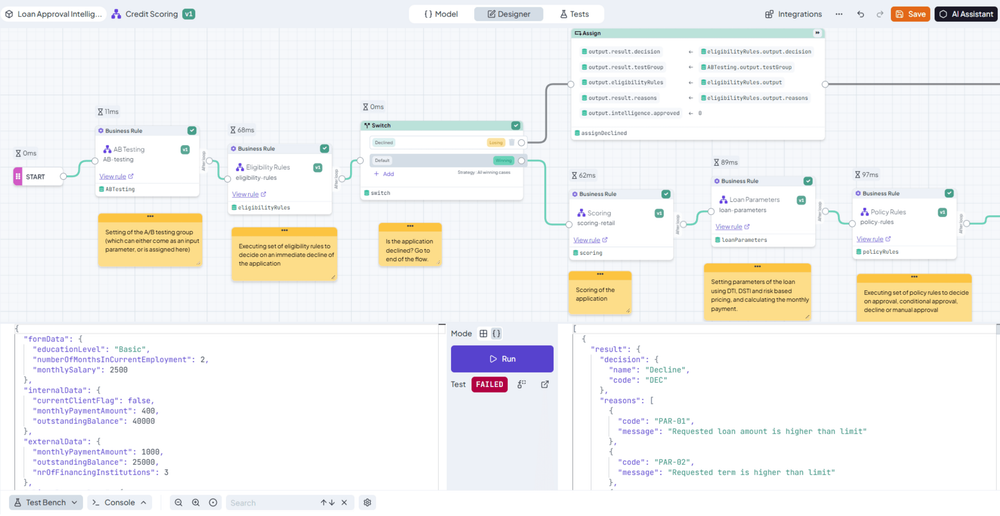
Regra de scoring de crédito de um neobanco produzindo uma decisão sobre uma solicitação de empréstimo.
Essa regra é executada no DecisionRules como parte do processo de solicitação de empréstimo. Cada execução é registrada e fica disponível para exportação on-line a ferramentas de BI. Os registros também podem ser acessados diretamente no aplicativo, onde o Decision Intelligence fornece insights analíticos sobre as decisões.
Painel de Decision Intelligence
O painel de Decision Intelligence do DecisionRules, disponível em Decision Intelligence → Statistics, permite manter as regras sob controle diretamente no aplicativo. Após selecionar a base do monitoramento, incluindo a regra e o período, os usuários podem escolher qualquer entrada ou saída para exibir:
- Distribuição de frequência
- Evolução ao longo do tempo
- Lista das chamadas individuais incluídas nas estatísticas
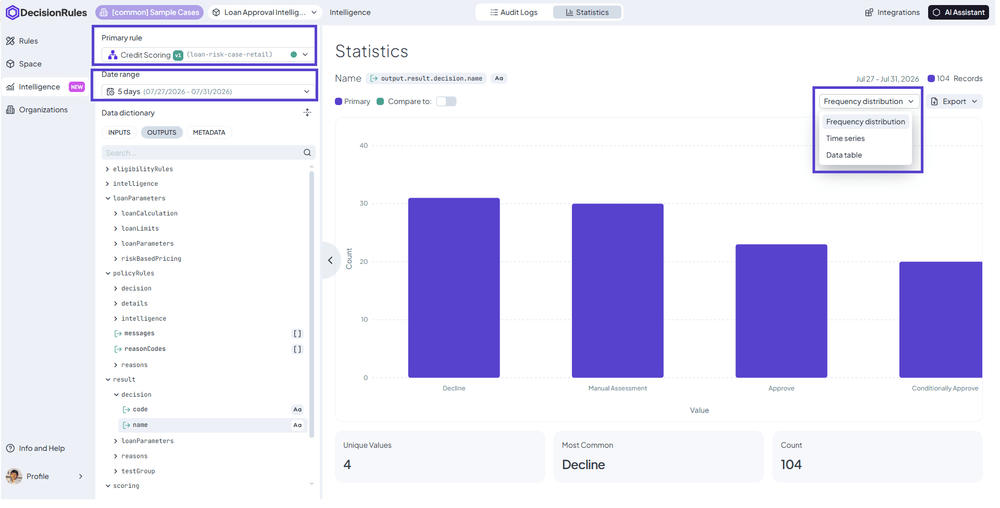
Painel de Decision Intelligence: à esquerda estão a seleção da regra, do período e da característica; à direita, os gráficos resultantes.
Os usuários também podem comparar resultados entre períodos, como de uma semana para outra, e identificar mudanças. Selecione “Compare to”, escolha a regra — neste caso, a mesma regra em análise — e o período de comparação.
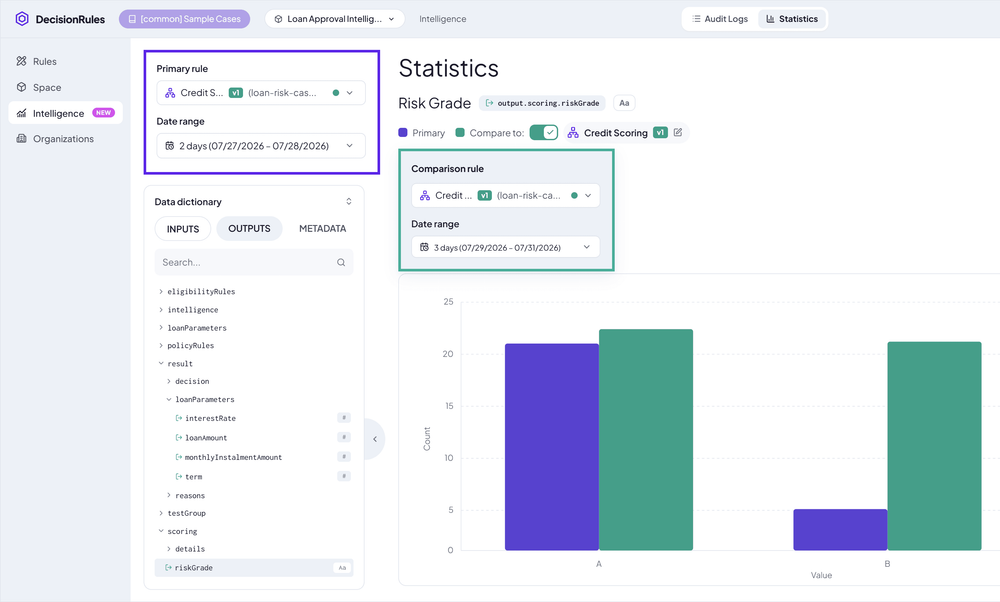
Painel de Decision Intelligence comparando valores de características em diferentes períodos.
Esse recurso é fundamental para casos de uso de scoring de crédito. O risco de crédito não pode permanecer sob controle sem um monitoramento atento do processo de solicitação de empréstimos, de seus resultados e da capacidade de examinar os detalhes.
Para saber mais sobre Decision Intelligence, consulte a documentação.
Saiba o que está acontecendo: monitoramento do processo de solicitação de empréstimos
Quais métricas são mais importantes no processo de decisão de crédito? As categorias a seguir mostram como o DecisionRules Decision Intelligence pode apoiar o monitoramento.
Métricas do fluxo geral: taxa de aprovação e taxa de encaminhamento
O que mede: A proporção em tempo real entre aprovações diretas, recusas definitivas e encaminhamentos para análise manual, seja porque o sistema não consegue decidir ou porque o cliente não atende aos parâmetros do produto solicitado.
Por que isso importa no momento da decisão: Uma queda repentina na taxa de aprovação ou um salto na taxa de encaminhamento pode indicar anomalias nos dados de origem. Alguns exemplos são uma API externa de bureau de crédito retornando valores de fallback, uma mudança súbita na população de solicitantes após uma campanha de marketing ou uma regra de política agressiva que cria um gargalo. Da mesma forma, um aumento não planejado na taxa de aprovação pode indicar anomalias nos dados ou mau funcionamento de regras. Controlar as taxas de aprovação protege a receita do credor, enquanto controlar as taxas de encaminhamento protege a capacidade operacional prevista nos SLAs.
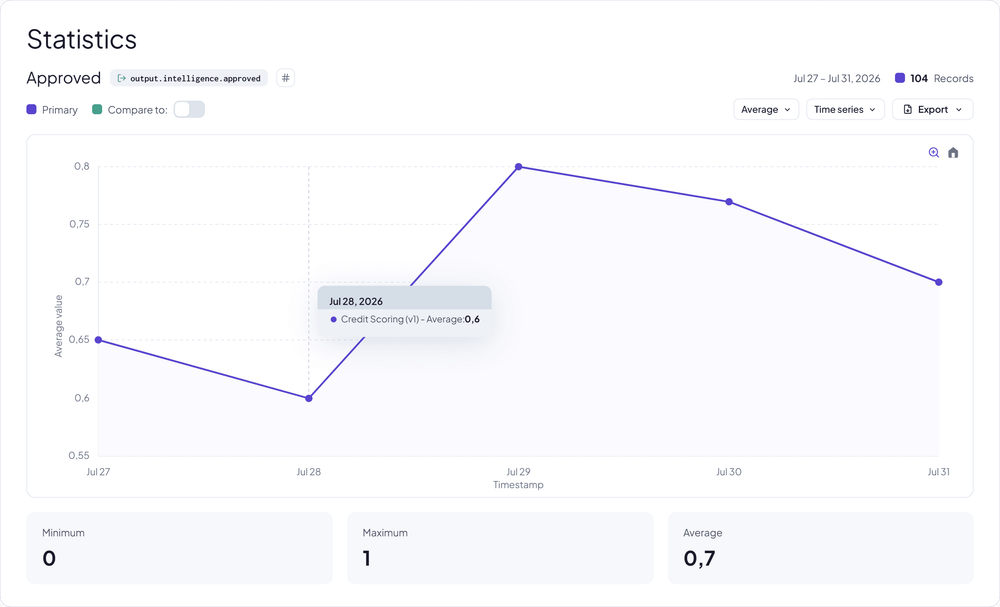
Evolução da taxa de aprovação ao longo do tempo. A variação diária é normal porque a composição dos solicitantes muda. Uma queda ou alta imediata, ou uma tendência que dure cinco dias ou mais, indica a necessidade de investigar os detalhes.
Parâmetros dos empréstimos aprovados: CET e atribuição de limites
O que mede: A distribuição de saída do custo efetivo total (CET) ou das faixas de preço e as alocações de linhas de crédito mapeadas entre faixas de risco.
Por que isso importa no momento da decisão: Isso confirma que o motor de risco mantém as margens financeiras líquidas esperadas e os parâmetros de alocação de capital. Se uma porcentagem inesperadamente alta das aprovações migrar para faixas de baixa margem, as metas comerciais podem ficar abaixo do esperado, independentemente do desempenho das perdas.
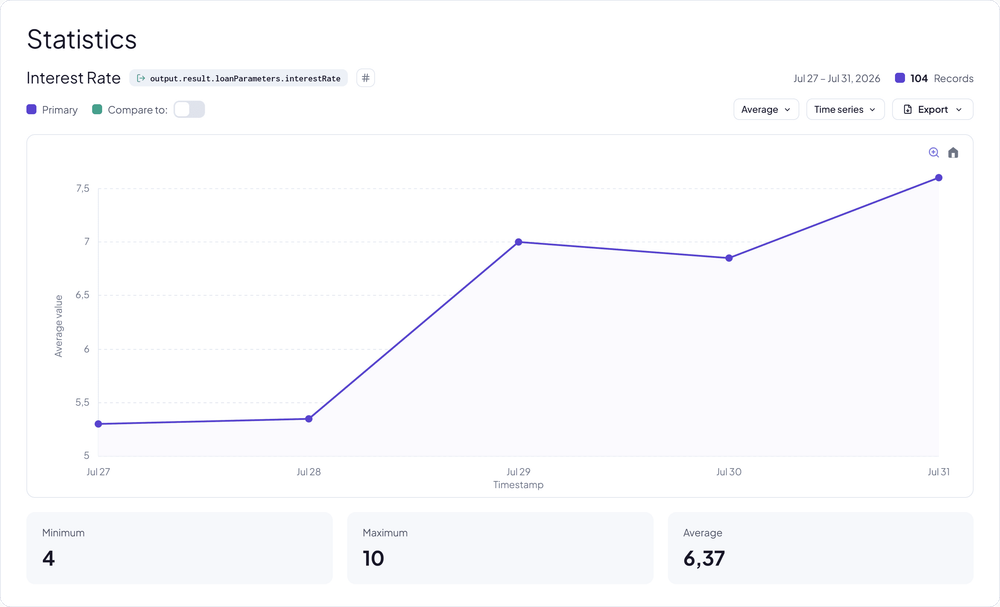
Uma mudança repentina ou gradual na taxa média de juros sem alteração do modelo subjacente de precificação baseada em risco pode indicar uma mudança na população de solicitantes, nas classificações de risco ou nos parâmetros de empréstimo solicitados.
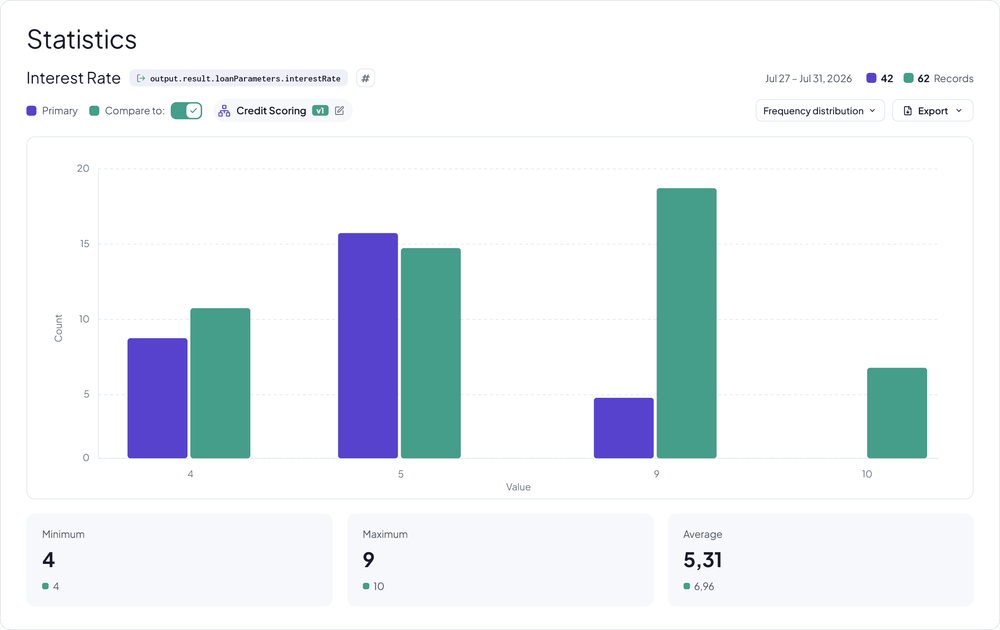
Divida o intervalo observado em dois períodos e compare-os. Uma participação significativamente maior com taxa de juros de 9% pode resultar de uma mudança na distribuição das classificações de risco ou de parâmetros de empréstimo diferentes.
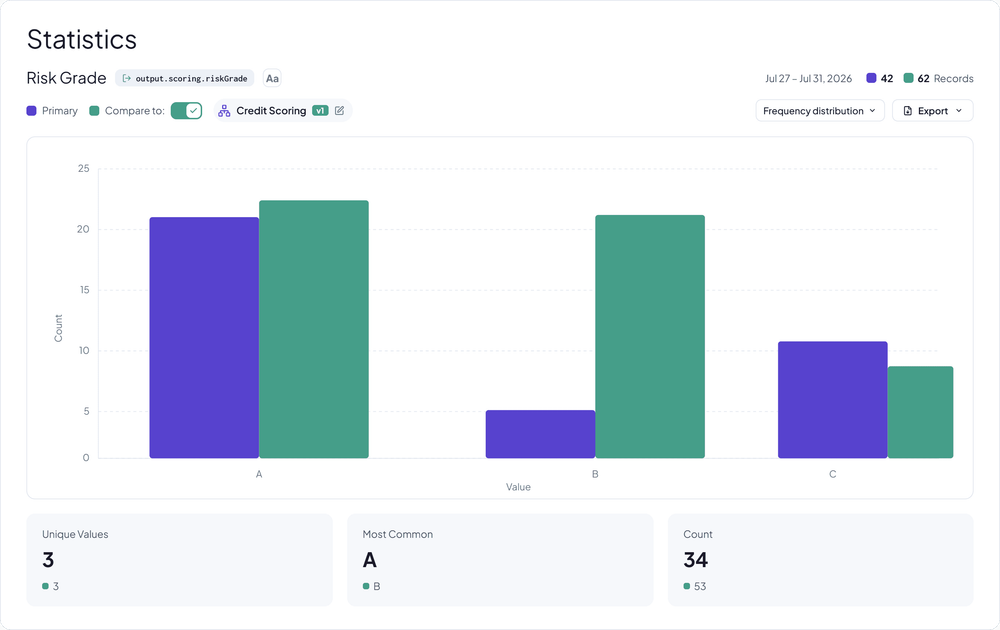
Distribuição das classificações de risco em dois períodos com a mesma estratégia. Pequenas mudanças são naturais; mudanças maiores sem atualização do modelo de scoring podem indicar alterações na população, problemas nos dados de entrada ou falhas no scoring.
Estabilidade do modelo de scoring e da população
O que mede: Mudanças em tempo real na distribuição das características dos solicitantes, como renda, nível de escolaridade e score do bureau de crédito, juntamente com os valores de saída do scorecard comparados às populações-base usadas no desenvolvimento.
Por que isso importa no momento da decisão: Esperar que as curvas de perda por safra revelem que o grupo de solicitantes se tornou mais arriscado é tarde demais. Monitorar a estabilidade da população durante a execução sinaliza imediatamente mudanças macroeconômicas, incluindo pressão inflacionária, ou alterações nos canais de marketing. A estratégia pode então ser ajustada antes que empréstimos problemáticos sejam originados.
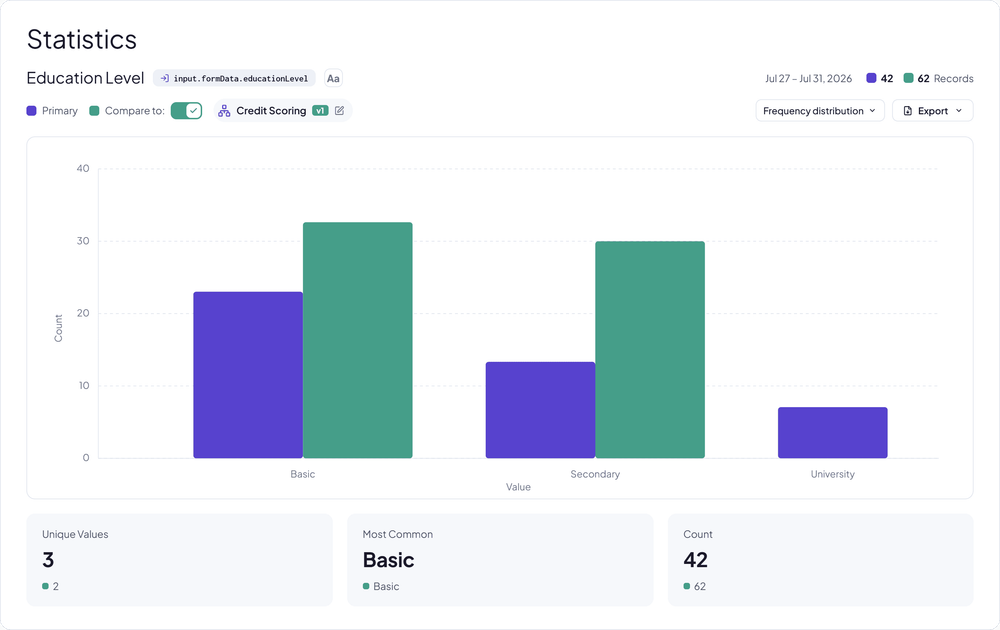
Mudanças na população. Um aumento rápido de solicitantes com ensino médio dificilmente representa apenas uma evolução natural e pode refletir uma campanha de marketing direcionada a um novo segmento de clientes.
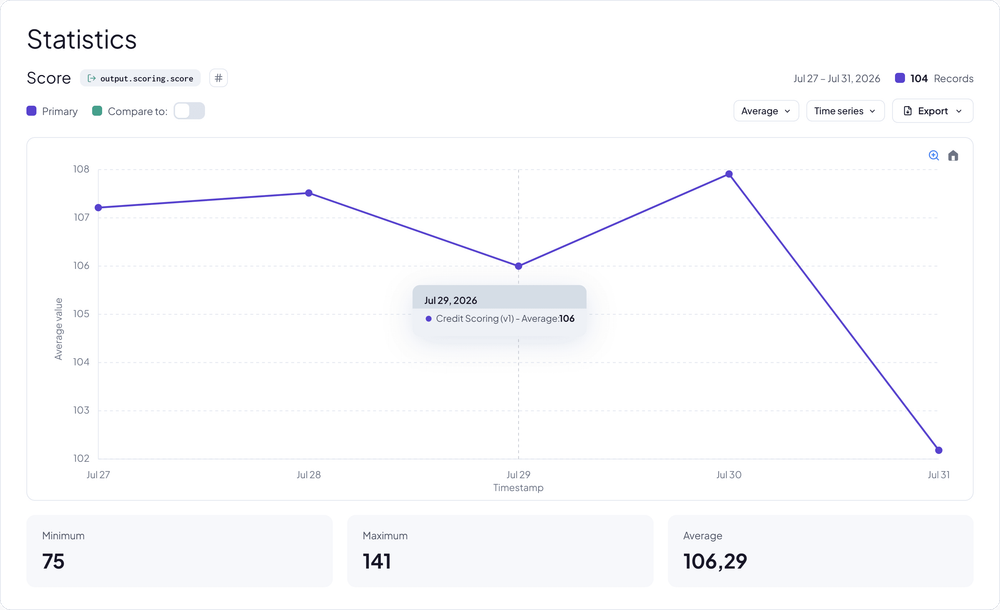
A estabilidade do score ao longo do tempo ajuda a revelar mudanças na população e seus efeitos sobre as taxas de aprovação ou os parâmetros de empréstimo. Uma mudança significativa pode acionar uma revisão do modelo.
Execução de políticas e eficiência das regras
O que mede: A frequência com que regras individuais de elegibilidade, fraude ou política são acionadas nos dados de avaliação recebidos.
Por que isso importa no momento da decisão: Isso identifica regras inativas ou lógica de políticas redundante dentro de uma Decision Tree do DecisionRules. Se uma única regra de política for responsável por 90% das recusas, ela elimina grande parte do valor preditivo dos scorecards posteriores ou dos cálculos de capacidade de pagamento.
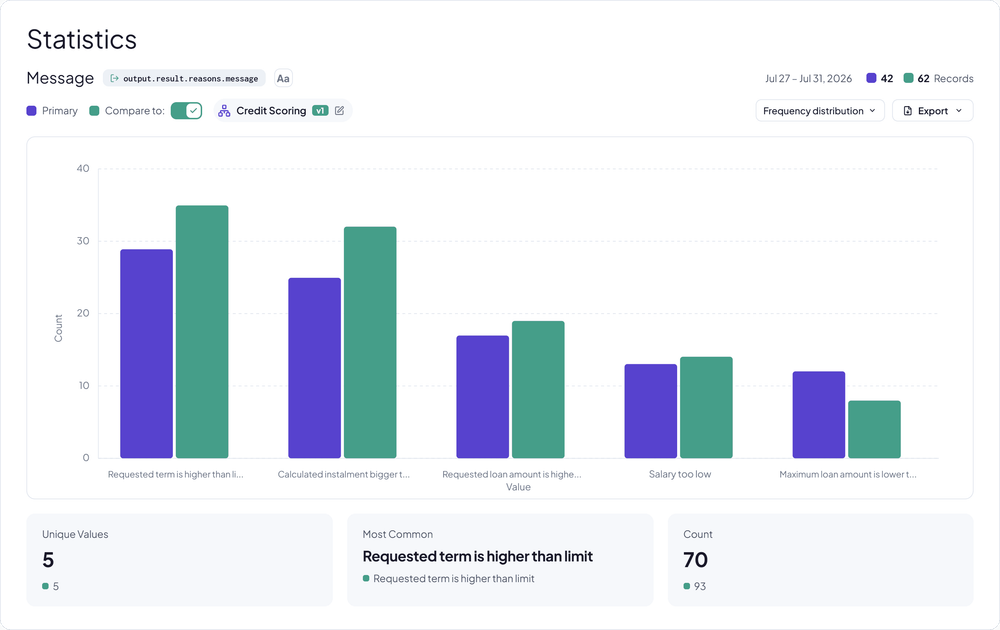
Mudanças na frequência de acionamento das regras em dois períodos oferecem controle granular sobre políticas individuais e podem revelar problemas na população recebida, nos dados ou na configuração do sistema.
Conclusão
O monitoramento de decisões em tempo real transforma a análise de crédito de um exercício retrospectivo e reativo em um sistema de controle dinâmico e proativo. A capacidade de analisar decisões diretamente na ferramenta é uma vantagem importante do DecisionRules em relação a motores de regras semelhantes, dando aos profissionais de risco controle direto sobre suas estratégias de decisão de crédito.
A seguir: veja como testar e monitorar o impacto de uma mudança na política de crédito.