Zusammenfassung und Einleitung
Die traditionelle Überwachung von Kreditrisiken stützt sich auf nachlaufende Indikatoren, etwa frühe Zahlungsausfälle oder einen Zahlungsverzug von mehr als 30 Tagen. Bis daraus verwertbare Signale entstehen, vergehen zwei bis zwölf Monate. In modernen automatisierten Umgebungen, einschließlich solcher mit Engines wie DecisionRules, können Risikomanager das Risiko direkt zum Zeitpunkt der Entscheidungsausführung bewerten. So lassen sich operative Fehler, Verschiebungen in der Antragstellerpopulation und Modelldrift erkennen, bevor sich die Portfolioqualität verschlechtert.
Der Wechsel von der Analyse nachgelagerter Portfolioergebnisse zur Überwachung der Strategie während ihrer Ausführung erfordert Unterstützung durch das Kreditsystem. Wird DecisionRules für Kreditentscheidungen eingesetzt, findet diese Überwachung im integrierten Decision-Intelligence-Cockpit statt.
Credit Decisioning Intelligence in der Praxis
Betrachten wir eine typische Neobank, die mit DecisionRules ihre Kreditstrategien definiert und Scoring-Entscheidungen ausführt.
Kredit-Scoring-Prozess
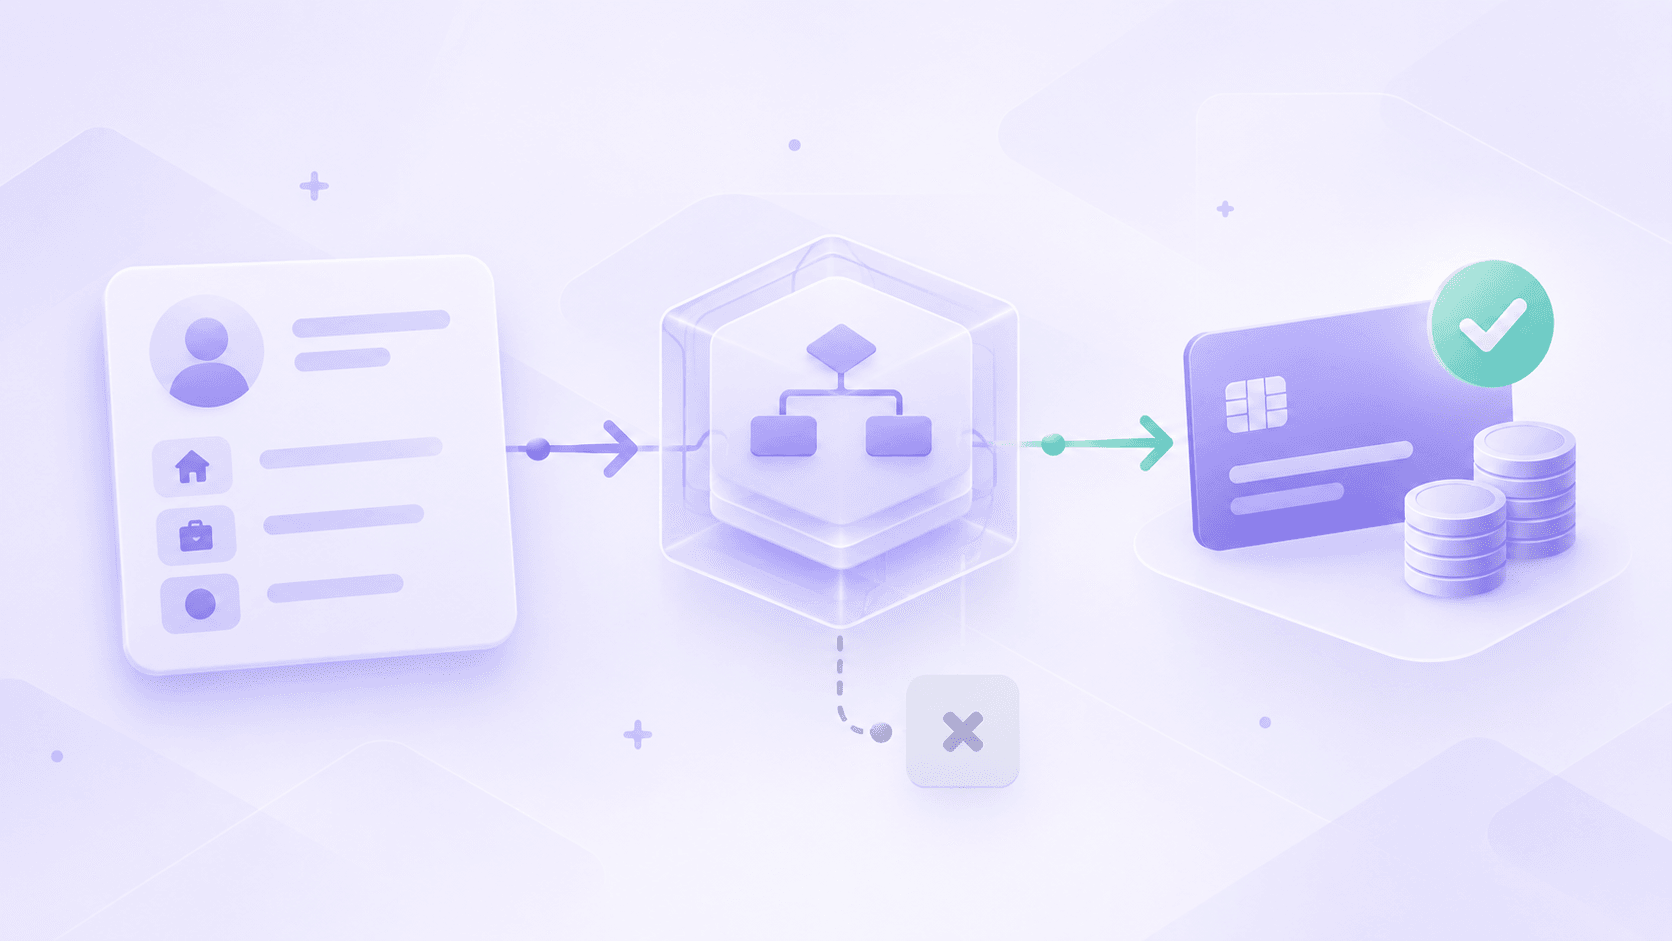
Die komplexe Kredit-Scoring-Regel, die mit dem Regeltyp Decision Flow erstellt wurde, umfasst Zulässigkeitskriterien, Score-Berechnung, Beurteilung der finanziellen Tragfähigkeit, die endgültige Zuweisung des Kreditlimits sowie Richtlinienregeln. Diese leiten einen Antrag zur Genehmigung, Ablehnung, manuellen Genehmigung oder zu einem alternativen Limit weiter.
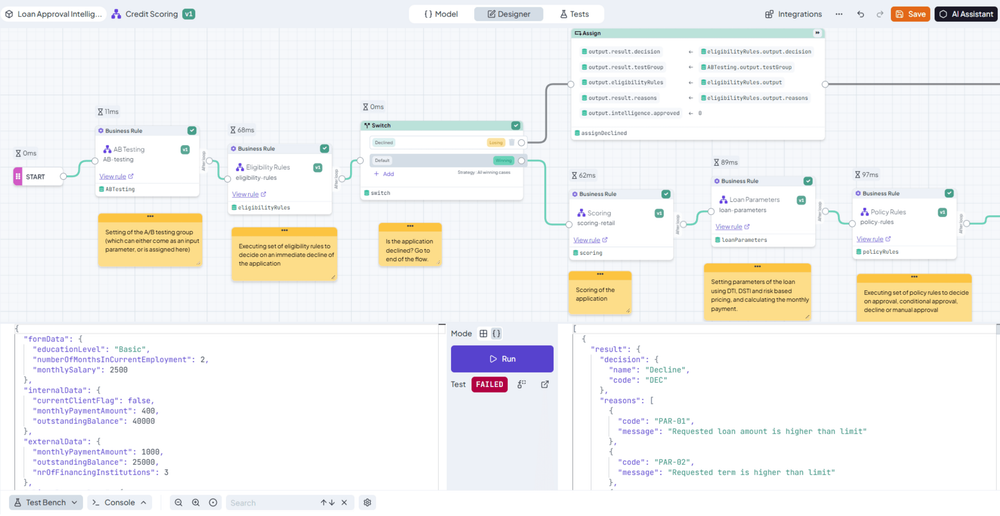
Kredit-Scoring-Regel einer Neobank, die eine Entscheidung zu einem Kreditantrag erzeugt.
Diese Regel wird in DecisionRules als Teil des Kreditantragsprozesses ausgeführt. Jede Ausführung wird protokolliert und kann online in BI-Tools exportiert werden. Die Protokolle stehen außerdem direkt in der Anwendung zur Verfügung, wo Decision Intelligence analytische Einblicke in die Entscheidungen bietet.
Decision-Intelligence-Cockpit
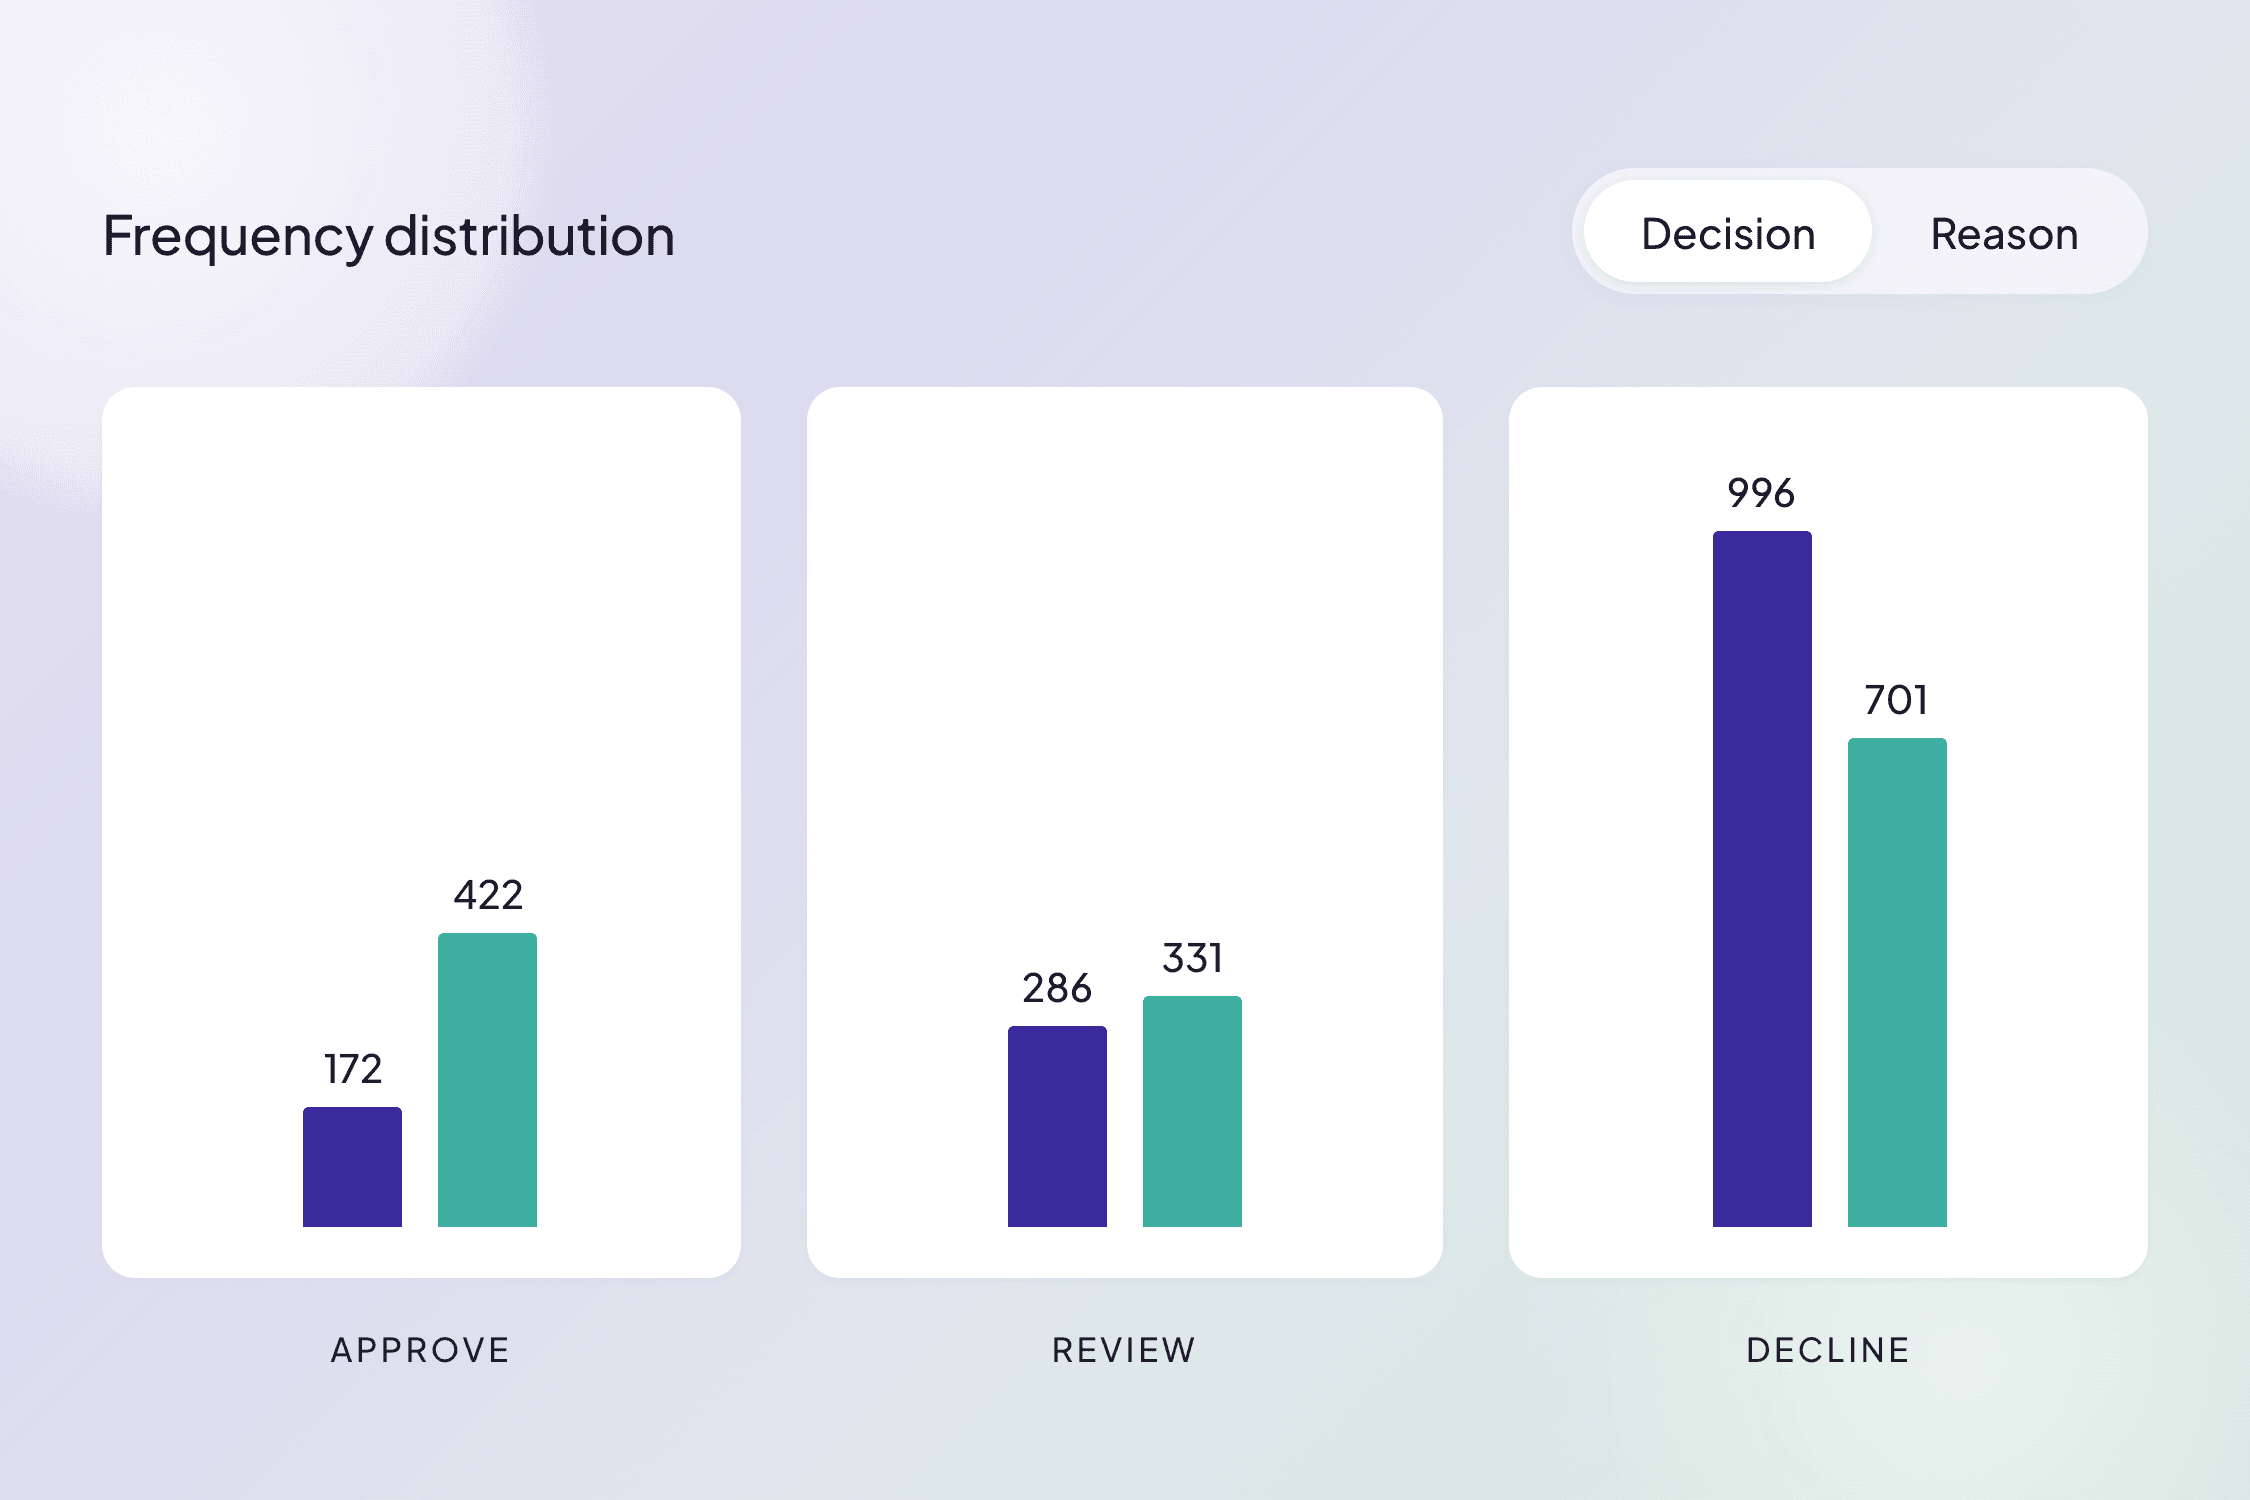
Das Decision-Intelligence-Cockpit in DecisionRules, verfügbar unter Decision Intelligence → Statistics, ermöglicht es, Regeln direkt in der Anwendung unter Kontrolle zu halten. Nach der Auswahl der Überwachungsgrundlage, einschließlich Regel und Zeitraum, können Benutzer beliebige Eingaben oder Ausgaben anzeigen:
- Häufigkeitsverteilung
- Entwicklung im Zeitverlauf
- Liste der einzelnen in der Statistik enthaltenen Aufrufe
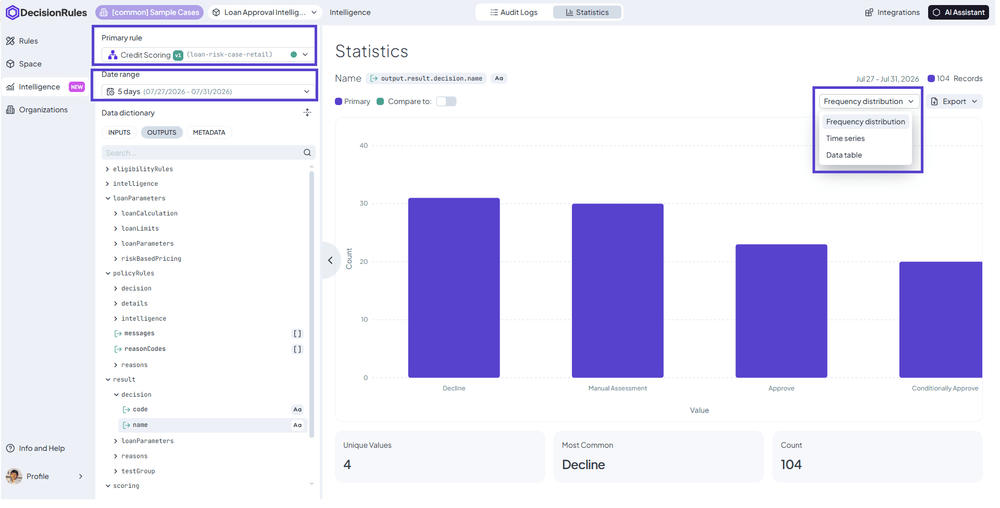
Decision-Intelligence-Cockpit: Links werden Regel, Zeitraum und Merkmal ausgewählt, rechts erscheinen die daraus resultierenden Diagramme.
Benutzer können Ergebnisse auch über verschiedene Zeiträume hinweg vergleichen, etwa von Woche zu Woche, und Verschiebungen erkennen. Dazu wählen sie „Compare to“, anschließend die Regel – in diesem Fall dieselbe untersuchte Regel – und den Vergleichszeitraum.
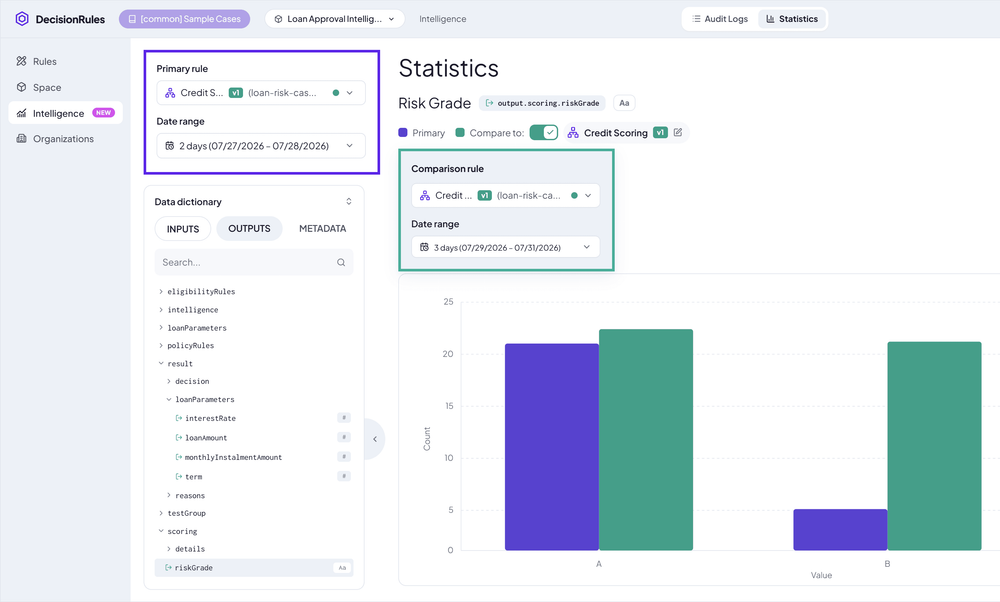
Decision-Intelligence-Cockpit beim Vergleich von Merkmalswerten über unterschiedliche Zeiträume.
Diese Funktion ist für Kredit-Scoring-Anwendungsfälle entscheidend. Kreditrisiken lassen sich nicht unter Kontrolle halten, ohne den Kreditantragsprozess, seine Ergebnisse und die zugrunde liegenden Details genau zu überwachen.
Weitere Informationen zu Decision Intelligence finden Sie in der Dokumentation.
Wissen, was geschieht: Überwachung des Kreditantragsprozesses
Welche Kennzahlen sind im Kreditentscheidungsprozess am wichtigsten? Die folgenden Kategorien zeigen, wie DecisionRules Decision Intelligence die Überwachung unterstützen kann.
Kennzahlen des Gesamtprozesses: Genehmigungs- und Weiterleitungsquote
Was gemessen wird: Das Echtzeitverhältnis von direkten Genehmigungen, endgültigen Ablehnungen und Eskalationen zur manuellen Prüfung – unabhängig davon, ob das System keine Entscheidung treffen kann oder ein Kunde die gewünschten Produktparameter nicht erfüllt.
Warum dies zum Entscheidungszeitpunkt wichtig ist: Ein plötzlicher Rückgang der Genehmigungsquote oder ein sprunghafter Anstieg der Weiterleitungsquote kann auf vorgelagerte Datenanomalien hinweisen. Beispiele sind eine externe Auskunftei-API, die Ersatzwerte zurückgibt, eine abrupte Veränderung der Antragstellerpopulation nach einer Marketingkampagne oder eine aggressive Richtlinienregel, die einen Engpass verursacht. Auch ein ungeplanter Anstieg der Genehmigungsquote kann auf Datenanomalien oder Fehlfunktionen von Regeln hindeuten. Die Kontrolle der Genehmigungsquote schützt die Erträge des Kreditgebers, während die Kontrolle der Weiterleitungsquote die operative SLA-Kapazität schützt.
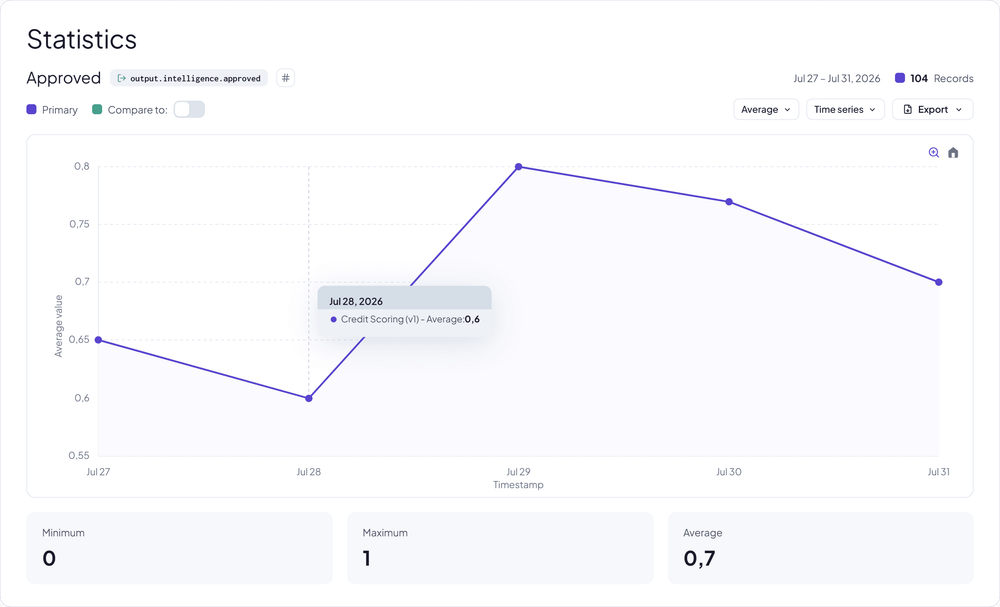
Entwicklung der Genehmigungsquote im Zeitverlauf. Tägliche Schwankungen sind normal, weil sich die Zusammensetzung der Antragsteller ändert. Ein unmittelbarer Einbruch oder Anstieg beziehungsweise ein Trend über fünf oder mehr Tage signalisiert Prüfbedarf.
Parameter genehmigter Kredite: effektiver Jahreszins und Limitzuweisung
Was gemessen wird: Die Verteilung der Ausgabewerte für den effektiven Jahreszins beziehungsweise die Preisstufen sowie die Zuweisung von Kreditlinien über verschiedene Risikoklassen hinweg.
Warum dies zum Entscheidungszeitpunkt wichtig ist: Dies bestätigt, dass die Risiko-Engine die erwarteten Nettozinsmargen und Parameter der Kapitalallokation einhält. Verschiebt sich ein unerwartet hoher Anteil der Genehmigungen in margenschwache Stufen, können Geschäftsziele unabhängig von der Verlustentwicklung verfehlt werden.
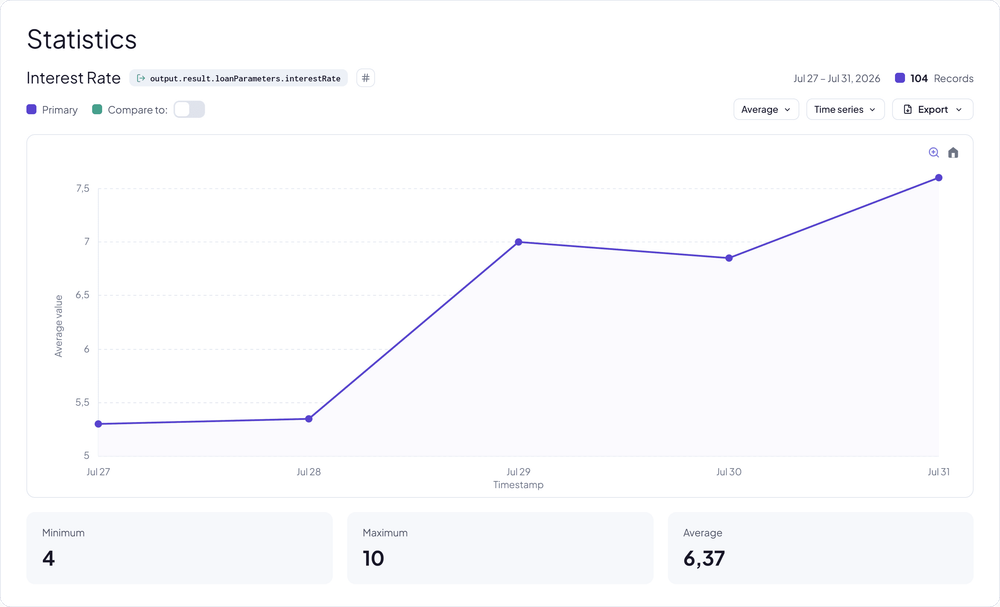
Eine plötzliche oder allmähliche Verschiebung des durchschnittlichen Zinssatzes ohne Änderung des zugrunde liegenden risikobasierten Preismodells kann auf Veränderungen der Antragstellerpopulation, der Risikoklassen oder der beantragten Kreditparameter hinweisen.
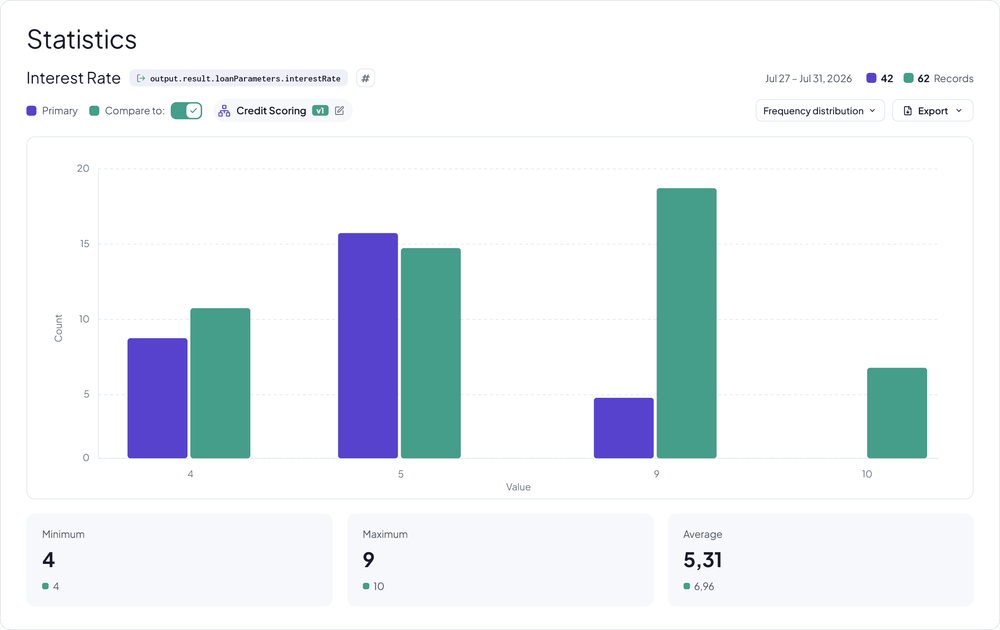
Teilen Sie den beobachteten Zeitraum in zwei Perioden und vergleichen Sie diese. Ein deutlich größerer Anteil bei einem Zinssatz von 9 % kann aus einer veränderten Verteilung der Risikoklassen oder anderen Kreditparametern resultieren.
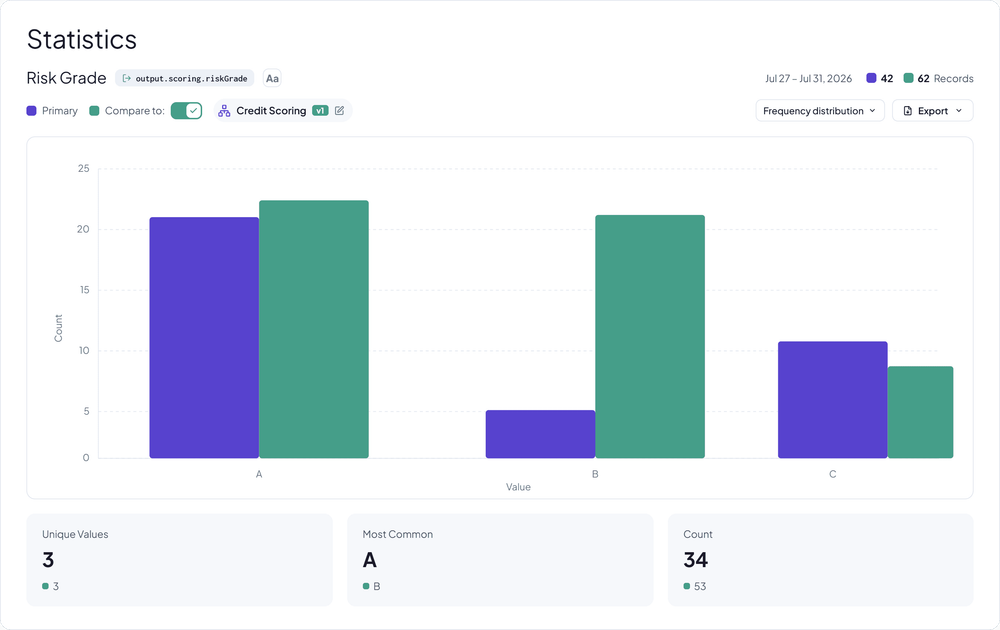
Verteilung der Risikoklassen über zwei Zeiträume bei derselben Strategie. Kleine Veränderungen sind normal; größere Veränderungen ohne Aktualisierung des Scoring-Modells können auf Populationsverschiebungen, Probleme mit Eingabedaten oder Scoring-Fehler hinweisen.
Stabilität von Scoring-Modell und Population
Was gemessen wird: Echtzeitverschiebungen in der Verteilung eingehender Antragstellermerkmale, etwa Einkommen, Bildungsart und Auskunftei-Score, zusammen mit den Ausgabewerten der Scorecard im Vergleich zu den Entwicklungspopulationen der Baseline.
Warum dies zum Entscheidungszeitpunkt wichtig ist: Darauf zu warten, dass Verlustkurven einzelner Jahrgänge eine riskantere Antragstellergruppe offenlegen, ist zu spät. Die Überwachung der Populationsstabilität während der Ausführung macht makroökonomische Verschiebungen, einschließlich Inflationsdruck, oder Änderungen der Marketingkanäle sofort sichtbar. Die Strategie kann dann angepasst werden, bevor problematische Kredite vergeben werden.
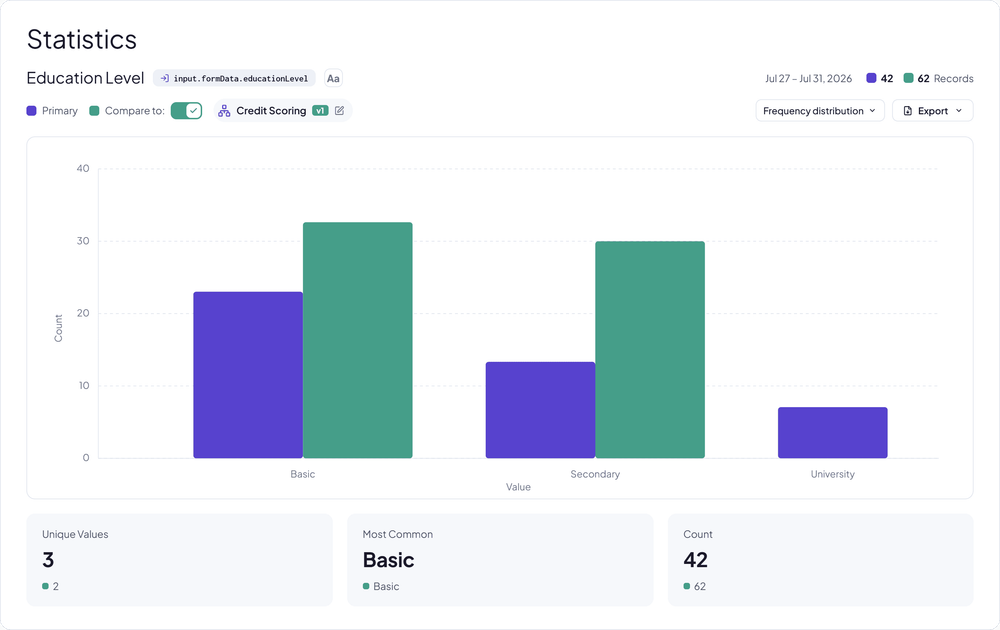
Veränderungen der Population. Ein rascher Anstieg von Antragstellern mit Sekundarschulbildung ist wahrscheinlich keine rein natürliche Entwicklung und kann auf eine Marketingkampagne für ein neues Kundensegment zurückzuführen sein.
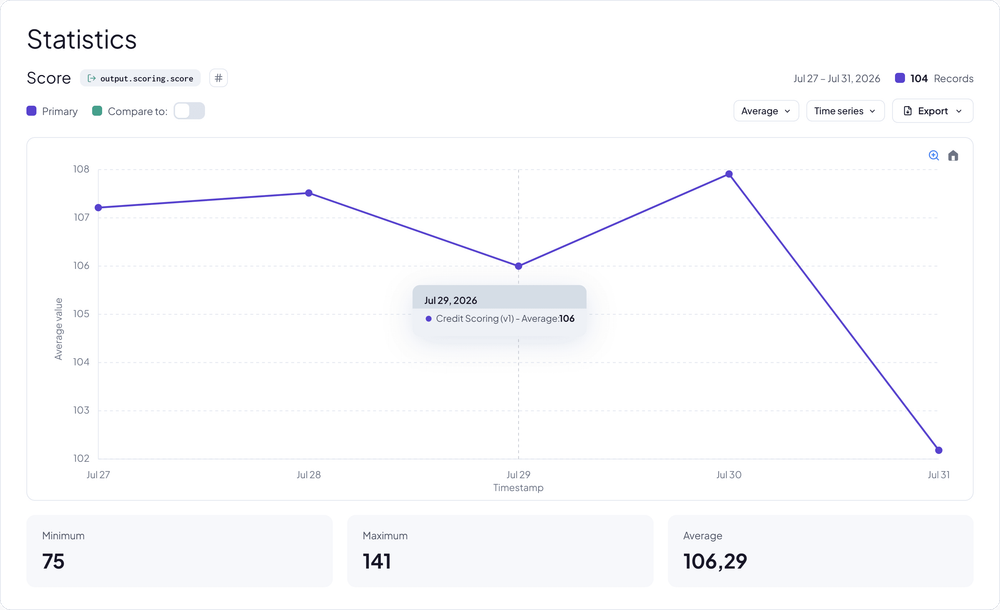
Die Stabilität des Scores im Zeitverlauf hilft, Veränderungen der Population und deren Auswirkungen auf Genehmigungsquoten oder Kreditparameter zu erkennen. Eine erhebliche Verschiebung kann eine Modellüberprüfung auslösen.
Ausführung von Richtlinien und Effizienz der Regeln
Was gemessen wird: Wie häufig einzelne Zulässigkeits-, Betrugs- oder Richtlinienregeln bei eingehenden Bewertungsdaten ausgelöst werden.
Warum dies zum Entscheidungszeitpunkt wichtig ist: Damit lassen sich inaktive Regeln oder redundante Richtlinienlogik in einem DecisionRules Decision Tree erkennen. Ist eine einzelne Richtlinienregel für 90 % der Ablehnungen verantwortlich, geht ein großer Teil des prognostischen Werts nachgelagerter Scorecards oder Tragfähigkeitsberechnungen verloren.
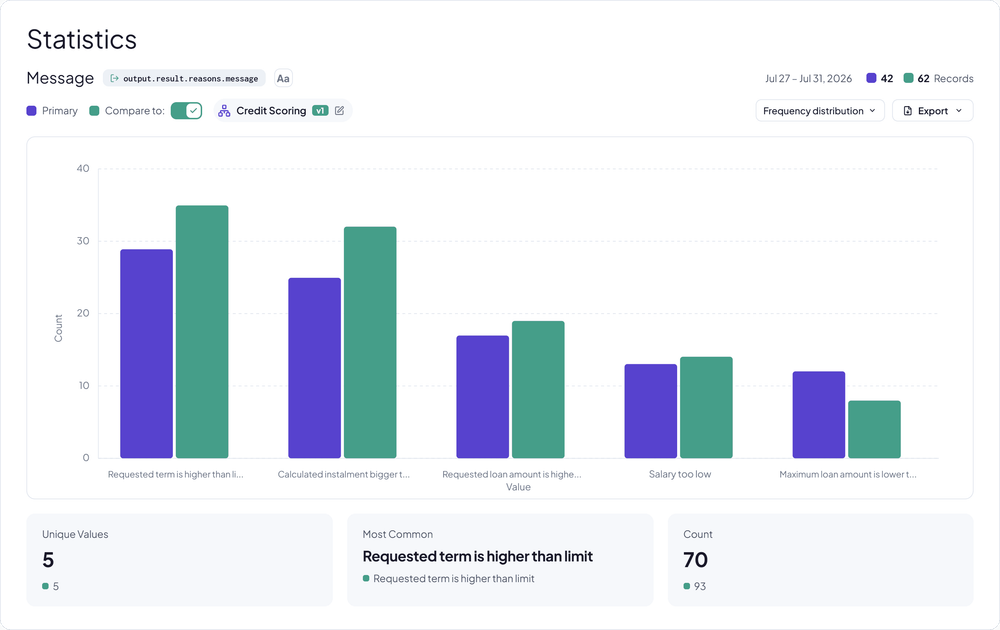
Veränderungen der Auslösehäufigkeit von Regeln über zwei Zeiträume ermöglichen eine granulare Kontrolle einzelner Richtlinien und können Probleme in der eingehenden Population, den Daten oder der Systemkonfiguration offenlegen.
Fazit
Die Echtzeitüberwachung von Entscheidungen verwandelt die Kreditprüfung von einer reaktiven nachträglichen Analyse in ein dynamisches, proaktives Kontrollsystem. Entscheidungen direkt im Tool analysieren zu können, ist ein wesentlicher Vorteil von DecisionRules gegenüber vergleichbaren Regel-Engines und gibt Risikoexperten direkte Kontrolle über ihre Kreditentscheidungsstrategien.